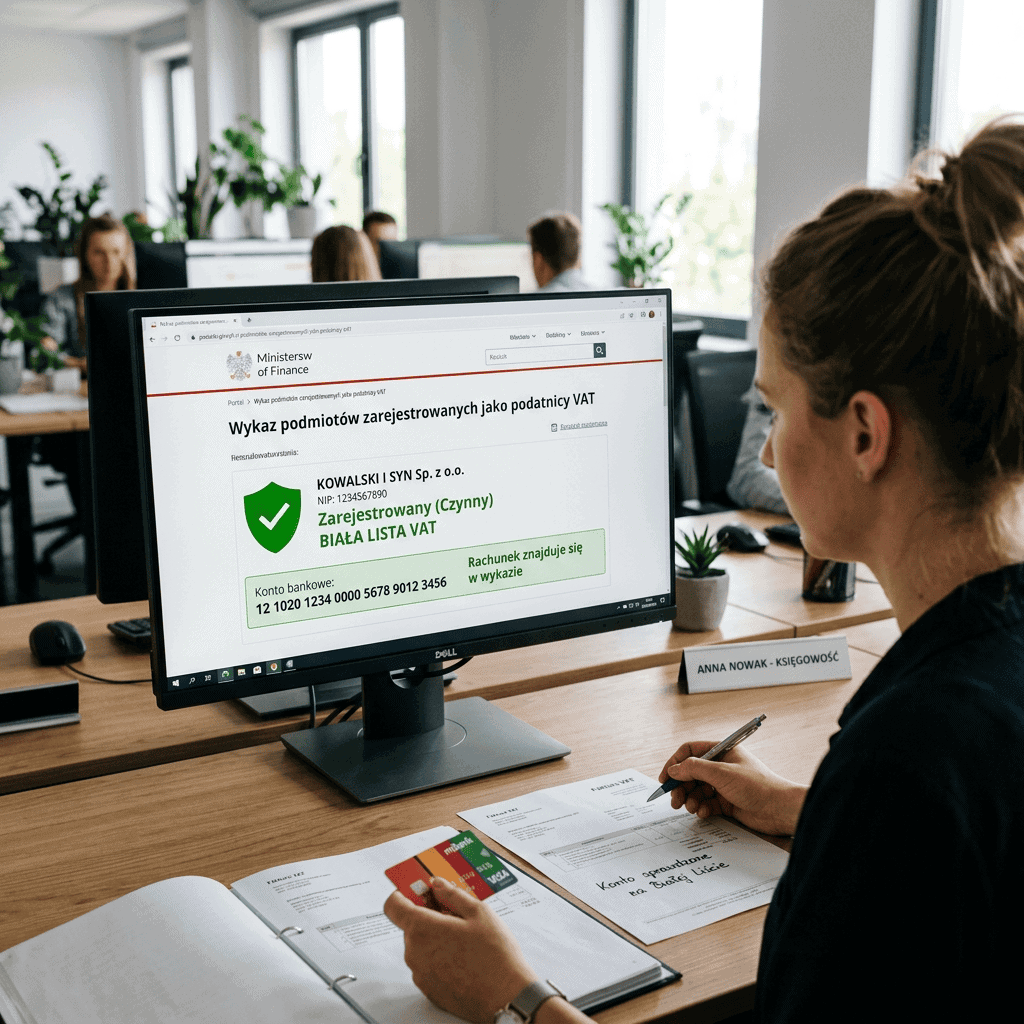
Biała lista podatników VAT a konto firmowe w 2026 r. – Co przedsiębiorca musi wiedzieć, by uniknąć kar?
⏱️ Krótka odpowiedź na start
Nie każdy rachunek bankowy przedsiębiorcy jest automatycznie widoczny na białej liście VAT! Ogromne znaczenie ma tutaj aktualny status podatnika oraz sam rodzaj posiadanego rachunku (osobisty czy firmowy). Zjawisko, jakim jest biała lista podatników VAT a konto firmowe, to dzisiaj jeden z najczęstszych powodów gigantycznych problemów księgowych w polskich firmach.
Wykaz prowadzony przez szefa KAS to w 2026 roku główne narzędzie walki z wyłudzeniami skarbowymi. Przepisy są bezlitosne: przelew powyżej 15 000 zł na zły numer konta to ryzyko wykreślenia wydatku z kosztów uzyskania przychodu (KUP) oraz solidarna odpowiedzialność za niezapłacony VAT Twojego kontrahenta.
Z tego merytorycznego poradnika dowiesz się dokładnie: czym jest biała lista, jakie rachunki są w niej ujawniane, czy przedsiębiorca musi mieć konto firmowe, jak skutecznie zgłosić rachunek do rejestru, co zrobić, gdy rachunku tam nie ma, oraz jakie są konsekwencje zapłaty na rachunek spoza białej listy. Pomożemy Ci również dobrać najbezpieczniejsze narzędzie finansowe dla Twojej działalności.
Spis treści (Kliknij, aby rozwinąć)
- 1. Czym jest biała lista podatników VAT?
- 2. Czy konto firmowe znajduje się na białej liście VAT automatycznie?
- 3. Czy przedsiębiorca musi mieć konto firmowe?
- 4. Jak zgłosić konto firmowe do białej listy podatników VAT?
- 5. Co zrobić, gdy konto firmowe nie znajduje się na białej liście?
- 6. Zapłata na rachunek spoza białej listy – jakie są konsekwencje?
- 7. Biała lista VAT a split payment (MPP)
- 8. Jak wybrać konto firmowe dla przedsiębiorcy? (Checklista)
- 9. 💡 Polecane konta firmowe dla przedsiębiorców w 2026 r.
- 10. 🔎 Case Study: Zapłata a weryfikacja konta w praktyce
- 11. Biała lista podatników VAT a konto firmowe – najczęstsze problemy
- 12. Biała lista VAT a konto firmowe – co zrobić krok po kroku?
- 13. 🎓 Porada eksperta: Weryfikacja tylko w dniu przelewu!
- 14. ⭐ FAQ – Biała lista podatników VAT a konto firmowe
- 15. Ostateczne podsumowanie
Czym jest biała lista podatników VAT?
Biała lista (oficjalnie: Wykaz podmiotów zarejestrowanych jako podatnicy VAT, niezarejestrowanych oraz wykreślonych i przywróconych do rejestru VAT) to ogólnodostępna, elektroniczna baza danych prowadzona przez szefa Krajowej Administracji Skarbowej (KAS).
Jej głównym celem jest umożliwienie przedsiębiorcom szybkiej weryfikacji kontrahentów. Dzięki niej w kilka sekund sprawdzisz po numerze NIP, czy Twój partner biznesowy jest czynnym podatnikiem VAT i – co najważniejsze – czy numer konta bankowego widniejący na jego fakturze został oficjalnie zgłoszony urzędowi skarbowemu.
Czy konto firmowe znajduje się na białej liście VAT automatycznie?
Odpowiedź brzmi: NIE! System bankowy i baza urzędu skarbowego to dwa różne byty. Zjawisko pt. biała lista podatników VAT a konto firmowe kryje w sobie najgroźniejszą pułapkę dla początkujących biznesmenów: na liście KAS mogą znajdować się WYŁĄCZNIE rachunki rozliczeniowe (czyli dedykowane, firmowe konta bankowe otwarte dla działalności gospodarczej).
Jeśli założyłeś Jednoosobową Działalność Gospodarczą (JDG) i do rozliczeń z klientami używasz swojego starego, prywatnego konta osobistego (ROR), to nigdy nie pojawi się ono na białej liście VAT, nawet jeśli zgłosiłeś je do urzędu skarbowego! Prawo bankowe zakazuje KAS publikowania numerów rachunków prywatnych-oszczędnościowych w publicznym rejestrze przedsiębiorców.
Czy przedsiębiorca musi mieć konto firmowe?
Teoretycznie prawo działalności gospodarczej (Prawo przedsiębiorców) nie nakazuje wprost posiadania konta firmowego osobie fizycznej prowadzącej mikro-działalność. Jednak w praktyce 2026 roku, brak konta firmowego oznacza śmierć biznesową na rynku B2B. Dlaczego?
- Brak na białej liście: Jak wspomniano, bez konta firmowego nie będzie Cię w wykazie KAS. Kontrahenci (firmy) odrzucą Twoje faktury na kwoty powyżej 15 000 zł, bojąc się kar ze skarbówki.
- Split Payment (MPP): Podzielona płatność VAT działa wyłącznie na kontach firmowych, ponieważ tylko do nich banki bezpłatnie i automatycznie otwierają techniczny Rachunek VAT. Na prywatny ROR nikt nie przeleje Ci kwoty w MPP.
Jak zgłosić konto firmowe do białej listy podatników VAT?
Posiadanie rachunku to jedno, a jego widoczność w rejestrze to drugie. Należy dokonać formalnego powiadomienia organów skarbowych. Sposób zależy od formy prawnej Twojej firmy:
Zgłoszenia dokonujesz poprzez aktualizację wpisu w CEIDG. Logujesz się do portalu biznes.gov.pl, wybierasz wniosek o zmianę danych i w rubryce „rachunki bankowe” wpisujesz nowy numer rachunku rozliczeniowego. CEIDG automatycznie i elektronicznie prześle tę informację do KAS, a konto pojawi się na białej liście.
Spółki zgłaszają i aktualizują numery rachunków bezpośrednio w urzędzie skarbowym, składając odpowiednio wypełniony formularz aktualizacyjny NIP-8. Można to zrobić elektronicznie przez e-Urząd Skarbowy.
Co zrobić, gdy konto firmowe nie znajduje się na białej liście?
Otworzyłeś konto wczoraj, dziś klient wpisuje Twój NIP na stronie Ministerstwa Finansów, a Twojego rachunku wciąż tam nie ma? Przede wszystkim – nie panikuj.
- Sprawdź czas aktualizacji: Po aktualizacji w CEIDG lub NIP-8, urząd ma formalnie kilka dni na przeprocesowanie danych. Ponadto sama Biała Lista KAS aktualizuje się raz na dobę (w dni robocze rano). Daj urzędom 3-5 dni roboczych.
- Sprawdź, czy jesteś czynnym podatnikiem VAT: Na wykazie rachunki publikowane są tylko dla zarejestrowanych podatników VAT (lub podatników, którym odmówiono rejestracji, wykreślono ich itp.). Jeśli jesteś „zwolniony z VAT” (nievatowiec), Twój rachunek nie musi widnieć na liście! Wtedy klient przelewa środki pomimo braku rachunku w bazie.
- Zweryfikuj typ rachunku w banku: Zadzwoń na infolinię swojego banku i zapytaj wprost, czy założone przez Ciebie konto jest na pewno „rachunkiem rozliczeniowym firmy”, a nie zmodyfikowanym kontem osobistym.
Zapłata na rachunek spoza białej listy – jakie są konsekwencje?
Przepisy od lat są tu bezlitosne i stanowią główny bat fiskusa na „lewizny” w obrocie. Jeśli zapłacisz swojemu kontrahentowi za fakturę kwotę powyżej 15 000 zł brutto na rachunek, którego w dniu wykonywania przelewu nie było na białej liście, czekają Cię drakońskie kary:
- Brak Kosztów Uzyskania Przychodu (KUP): Urząd Skarbowy natychmiast wyrzuci tę fakturę z Twoich kosztów podatkowych. Oznacza to sztuczne zawyżenie Twojego dochodu i konieczność dopłaty podatku dochodowego (PIT/CIT) od całej wartości tej faktury.
- Solidarna odpowiedzialność za VAT: Jeżeli Twój kontrahent, który otrzymał te pieniądze na konto „krzak”, nie odprowadzi od tej faktury podatku VAT do urzędu, Skarbówka ściągnie ten zaległy VAT prosto z Twojego prywatnego konta!
Pomyliłeś się i wysłałeś przelew na zły numer? Masz deskę ratunku. W ciągu 7 dni od zrobienia feralnego przelewu musisz wysłać do naczelnika Urzędu Skarbowego zawiadomienie na druku ZAW-NR (Zawiadomienie o zapłacie na rachunek inny niż zawarty na wykazie). Jeśli zdążysz, unikniesz utraty KUP i solidarnej odpowiedzialności!
Biała lista VAT a split payment (MPP)
Obowiązkowy mechanizm podzielonej płatności (split payment) ściśle wiąże się ze statusem kont na wykazie. Korelacja pt. biała lista VAT a split payment wymusza posiadanie profesjonalnego konta B2B.
Kiedy płacisz kontrahentowi za towary wrażliwe (np. stal, części samochodowe, elektronika) na kwotę powyżej 15 000 zł, musisz puścić przelew komunikatem Split Payment. Bank rozdzieli kwotę: netto pójdzie na główne konto kontrahenta, a VAT wpadnie na jego specjalny „Rachunek VAT”. Gdyby kontrahent posługiwał się w działalności kontem prywatnym (które nie ma wyodrębnionego rachunku VAT i nie ma go na Białej Liście) – Twój przelew Split Payment po prostu zostanie odrzucony przez bank odbiorcy, powodując zatory we współpracy.
Jak wybrać konto firmowe dla przedsiębiorcy? (Checklista)
Skoro wiesz już, że posiadanie profesjonalnego rachunku to w biznesie wymóg przetrwania, wybierz go tak, aby optymalizował koszty. Przed założeniem ROR dla biznesu, koniecznie przejdź przez poniższą checklistę analityczną:
- ✓ Opłaty bazowe: Czy otwarcie i prowadzenie konta kosztuje 0 zł bez ukrytych gwiazdek?
- ✓ Przelewy ZUS i US: Czy wszystkie przelewy do urzędów są całkowicie bezpłatne i zintegrowane w aplikacji z jednym kliknięciem?
- ✓ Zintegrowana Księgowość i KSeF: W 2026 r. to obowiązek. Czy aplikacja bankowa oferuje moduł księgowy z automatyczną wysyłką e-faktur do Krajowego Systemu e-Faktur (KSeF)?
- ✓ Subkonta VAT: Czy bank bezpłatnie i z automatu uruchamia Rachunek VAT do obsługi Split Payment?
- ✓ Premie na start: Banki bardzo chętnie płacą przedsiębiorcom za otwarcie konta. Czy sprawdziłeś, który bank da Ci największy bonus gotówkowy (nawet kilka tysięcy złotych) na rozruch?
💡 Polecane konta firmowe dla przedsiębiorców w 2026 r.
Oto zestawienie trzech najmocniejszych ofert kont dedykowanych dla firm na polskim rynku, które bezbłędnie zintegrują się z mechaniką białej listy i Split Payment. Pamiętaj: otwarcie profesjonalnego rachunku „zarabia” na Twoją firmę już w pierwszych miesiącach dzięki wysokim premiom na start.
1. Alior Bank: iKonto Biznes – Aż do 4000 zł premii!
Jeden z niekwestionowanych liderów w obszarze nagradzania aktywnych firm. Alior Bank oferuje najpotężniejszy pakiet bonusowy, który realnie zasili Twój budżet operacyjny.
- 🔥 500 zł premii od razu za samo otwarcie konta firmowego.
- 🔥 Do 3000 zł zwrotu na konto za codzienne płatności bezgotówkowe Twojej firmy!
- 🔥 Kolejne 500 zł po roku lojalnej współpracy. Łącznie do 4000 zł gotówki na rozwój firmy.
2. mBank: Biznes konto Standard – Pełna księgowość za 1 zł
To rozwiązanie dedykowane nowym przedsiębiorcom, którzy szukają taniego, cyfrowego hubu do zarządzania całą firmą z poziomu jednej, nowoczesnej aplikacji w telefonie.
- 🔥 Otwarcie i prowadzenie konta oraz karty debetowej całkowicie za 0 zł.
- 🔥 Pakiet rewelacyjnej mKsięgowości Komfort za symboliczną 1 zł miesięcznie przez pierwsze 3 miesiące.
- 🔥 Wbudowany, darmowy na pół roku mOrganizer Finansów (w pełni zintegrowany z KSeF!), który uchroni Cię przed chaosem faktur.
3. Bank Pekao: Konto Biznes z Żubrem – 4200 zł za aktywność
Gigant polskiej bankowości oferuje stabilność i jeden z najwyższych zastrzyków gotówki za przeniesienie biznesowych rozliczeń do żubra.
- 🔥 Potężna pula gotówki na start: zgarnij łącznie aż do 4200 zł premii za codzienne operacje i aktywności finansowe Twojej działalności (np. za obrót na terminalach).
- 🔥 Intuicyjne rozliczanie z Urzędem Skarbowym i bezproblemowa integracja rachunku rozliczeniowego z polską Białą Listą VAT.
10. 🔎 Case Study: Zapłata a weryfikacja konta w praktyce
Decyzje operacyjne na linii podatnik-bank potrafią kosztować firmę fortunę. Analiza poniższych historii pozwala unikać potężnych kar wymierzanych podczas rutynowych kontroli KAS.
Sytuacja: Pan Tomasz opłacił fakturę z hurtowni za sprzęt budowlany na kwotę 45 000 zł brutto. Przez roztargnienie kliknął „ponów przelew” i wpłacił środki na stary rachunek kontrahenta. Po wysłaniu transakcji księgowa Tomasza zauważyła, że przelew poszedł na konto, które 3 dni wcześniej hurtownia wykreśliła z Białej Listy VAT.
Skutek uratowania kapitału: Tomasz nie wpadł w panikę. Dokładnie w trzecim dniu roboczym po niefortunnym zleceniu transakcji, wypełnił w systemie e-Urząd Skarbowy druk „ZAW-NR” do naczelnika organu, dołączając oświadczenie o pomyłce z rygorami dowodowymi. Skarbówka przyjęła notyfikację. Trzy miesiące później, podczas wyrywkowej weryfikacji operacyjnej KUP, urzędnicy podważyli wspomnianą fakturę o wysłanie środków w próżnię. Odpowiedź i załączony przedłożony ubiegle dowód rejestrowy na ocalonym ZAW-NR uratował firmę Tomasza od potężnego zbiegu z art. kosztowych KUP i solidarnej odpowiedzialności solidarnej z nierozliczonego VAT hurtowni.
Sytuacja: Agencja reklamowa „Kreatywni” zleciła programiście (JDG) stworzenie portalu B2B. Wartość zlecenia wyceniono na 18 000 zł. Programista, uciekając przed rzekomymi „kosztami bankowymi”, wystawił fakturę, podając u dołu swój stary, prywatny rachunek oszczędnościowy z lat studenckich, ignorując procedury z brakiem konta na białej liście VAT. Agencja, ślepo wierząc kooperantowi w sprawach e-usług, uregulowała ową fakturę w całości.
Fatalne skutki kontroli: Nikt nie zgłosił poprawki (ZAW-NR) w ustawowe 7 dni. Rok później Urząd Skarbowy zweryfikował przelewy firmy w systemie STIR. Przelew na kwotę 18 000 zł lądujący na koncie fizycznie niepowiązanym z rejestrem szefa KAS spowodował natychmiastowe ukaranie obojga! Agencja „Kreatywni” straciła gigantyczną pulę kosztów zysku KUP (zapłaciła podatek dochodowy powtórnie od całości usuniętej sumy), a sam programista znalazł się pod celownikiem działów śledczych pod rygorem unikania opodatkowania kont operacyjnych.
11. Biała lista podatników VAT a konto firmowe – najczęstsze problemy
Nawet rzetelni podatnicy doświadczają trudności z elektroniczną listą Ministerstwa Finansów. W praktyce 2026 roku działy finansowe borykają się z trzema kluczowymi zatorami komunikacyjnymi organów państwa z przedsiębiorcami:
- Opóźniona integracja STIR z CEIDG: Nowo otwarte konta (np. Alior Bank Rachunek iKonto Biznes) zgłoszone bezbłędnie przez kreator on-line w CEIDG potrafią nie integrować się z wyszukiwarką szefa KAS przez nawet 4 do 7 dni roboczych na skutek awarii szyn informatycznych. Dla faktur celowych oznacza to totalny zastój płatności przed wykonawcą, odrzucanym przez ostrożne księgowe!
- Faktury od podatników „zwolnionych”: Pamiętaj, firmy korzystające ze zwolnień podmiotowych lub przedmiotowych, a tym bardziej spółki niebędące podatnikami czynnymi – nie są publikowane! Opłacenie im kwot na rachunki poza-wykazowe (szczególnie poniżej 15.000 limitu) nie pociąga restrykcji KUP. Weryfikuj więc najpierw status samej spółki na NIP!
- Likwidacja kont i przelewy puszczane „po omacku”: Gigantycznym problemem dla spóźnialskich kupców okazuje się fakt regulacji zaległości po starym, wycofanym już z obiegu numerze w wykazie. KAS traktuje wykasowany (lecz wciąż czynny u bankiera dłużnika) numer rachunku jak w pełni nielegalny, nakazując odprowadzać kary KUP pod egidą ZAW-NR, o ile transza przelewu na 15k wyjdzie w dacie po wykreśleniu.
12. Biała lista VAT a konto firmowe – co zrobić krok po kroku?
Oto optymalna i jedyna w stu procentach bezpieczna dla domowych portfeli droga postępowań rejestrowych – zabezpieczająca interes małego podmiotu:
- Otwórz w pełni dedykowany Rachunek Biznesowy w zaufanym banku. Unikaj subkont dopiętych pod stare ROR z czasów studenckich! Nowe konto dedykowane musi figurować u bankiera z adnotacją formalną „dla prowadzonej działalności” pod NIP.
- Odczekaj 24h robocze na uaktualnienie statusu w strukturze nowej bankowości elektronicznej i powołanie z ubezpieczeniem rachunku VAT.
- Złóż wniosek powiadamiający urzędników organów podatkowych. Do CEIDG (jeśli Jesteś osobą na DG on-line) podając dokładnie wygenerowany pełen wariant w standardzie IBAN. Firmy rejestrowe w KRS uderzają formularzem NIP-8 za pośrednictwem systemu E-Deklaracje Ministerstwa.
- Wykonaj osobisty Audyt Obronny w 3. dobie! Nie drukuj pieczęci firmowych do momentu, póki własnoręcznie nie wpiszesz w wyszukiwarkę swojego kodu podatkowego na stronach rządowych i nie dojrzysz u zbiegu wydruku własnych cyfr! Błędy przy wklejaniu w system wnioskowy blokują start procedur rozrachunkowych w dużych, bezpiecznych zleceniach!
13. 🎓 Porada eksperta: Weryfikacja tylko w dniu przelewu!
Jako ekspert rozliczeń B2B często powtarzam przedsiębiorcom najprostszą zasadę: prawo nakazuje badać status kontrahenta wyłącznie w dniu rygoru samej płatności! Jeśli wykonujesz przelew przekraczający ustawowe uregulowania KUP (powyżej 15.000 PLN z VAT) we wtorek po południu – w ten sam wtorek, zanim użyjesz loginu w e-banku, otwórz systemową wyszukiwarkę wykazów szefa KAS, wpisz sprawdzany NIP, a co najważniejsze: wygeneruj elektroniczny plik PDF z widniejącym wyciągiem dającym poświadczenie stanu zgodności (Zawiera on systemowy numer z wybitą tam, co do sekundy godziną pytania!). Jeśli w środę rano ten oszust fiskalny zostanie usunięty z Białej Listy, Ty wyciągniesz przed kontrolą US rzeczony wydruk w teczce – Twoje wydatki nie poniosą na gruncie ustawy najmniejszego szwanku, a KUP zostanie ocalone dla kosztów rocznych.
14. ⭐ FAQ – Biała lista podatników VAT a konto firmowe
Czy konto firmowe musi być na białej liście?
Tak, jeśli jesteś czynnym podatnikiem VAT i przyjmujesz płatności za faktury przekraczające limit 15 000 zł brutto z rąk innych podmiotów gospodarczych (B2B). Brak Twojego konta w rejestrze skutecznie odstraszy dużych klientów, którzy z obawy o kary ze Skarbówki odrzucą przelewy adresowane na nierozpoznany rachunek w urzędowej wyszukiwarce.
Czy konto osobiste może być na białej liście VAT?
Absolutnie nie! W świetle restrykcji biała lista podatników VAT a konto firmowe, system informatyczny Ministerstwa Finansów oraz KAS zaciąga dane wyłącznie z zasobów międzybankowych (w systemie STIR), co rygorystycznie wyklucza i technicznie blokuje umieszczanie tam prywatnych ROR (tzw. ROR-ów oszczędnościowo-rozliczeniowych na poczet fizycznych obywateli niefirmowych).
Dlaczego konto firmowe nie jest na białej liście?
Jeśli od powołania konta firmowego w mBank upłynęło raptem 24 godziny, przyczyną najpewniej są techniczne cykle operacyjne i „przetwarzanie w urzędzie”. W systemach zintegrowanych STIR zajmuje to od urzędu 3 dni robocze. Jeśli minęło więcej, powodem jest fakt, iż przedsiębiorca (np. na JDG) błędnie zataił ten ciąg numerów na wezwaniach przed CEIDG (nie uaktualnił danych działalności po założeniu w systemie e-wniosku z cyframi IBAN).
Jak zgłosić konto firmowe na białą listę?
Zgłoszenie jest bezpłatne. Dla firmy jednoosobowej (JDG) realizujesz to aktualizując w e-administracji „Zgłoszenie zmiany dla wpisu w CEIDG”, po prostu dopisując numer otwartego konta bankowego B2B. Z kolei Spółki operujące z widniejącymi danymi na kartach KRS weryfikują się wypełniając w systemie Skarbówki specjalistyczny i wycelowany u rzecznika druk pod nazwą NIP-8 z listą rachunków dla księgowości fiskalnej.
Jak sprawdzić konto firmowe na białej liście?
Krótko i wprost na stronie: Wyszukiwarka podatników VAT (często funkcjonuje dla bezpieczeństwa również bez loginów). Wpisujesz w specjalny, cyfrowy formularz 10-cyfrowy NIP firmy Twojego kontrahenta z datą dla konkretnej doby. Otrzymujesz elektroniczne potwierdzenie pdf stanu statusu „CZYNNEGO” oraz zbiór z ciągami kont operacyjnych powołanych u bankiera.
Czy można zapłacić na konto spoza białej listy?
Technicznie w bankowości jest to jak najbardziej realizowane – bank nie zawiesi zlecenia. Z punktu widzenia KAS, zapłata jest całkowicie dozwolona i bezbłędnie zaksięgowana bez ujemnych wektorów TYLKO pod rygorem progu sumy, czyli gdy realizujesz przelew w wysokości zamykającej do max. progu 15 tysięcy zł rynkowych wartości brutto, bądź celujesz opłatę do nievatowca ukrytego jako „zwolniony”.
Co grozi za przelew na konto spoza białej listy?
Jeśli zapłata na rachunek spoza białej listy łamie reżim kwot powyżej 15.000 tysięcy PLN u VAT-owca, poniesiesz drakońskie, solidarne kary podatkowe. Organ wyrzuca w 100% pulę Twojej zapłaconej faktury poza nawias KUP (wymuszając zwrot dotacji z odsetkami od podatku PIT/CIT) oraz obciąża Cię nieustępliwie „solidarną współodpowiedzialnością karną z tytułu zatajonego podatku VAT”, gdyby wredny oszust uszczuplił tym Skarbówkę!
Czy JDG musi mieć konto firmowe?
Z prawnego punktu dla nowicjuszy z ustawy Prawa przedsiębiorców: brak takiego przymusu. Z punktu widzenia w 2026 r. z opcjami płatności obrotowych i wdrożeń – TAK. Mechanizm pt. brak konta na białej liście VAT w środowisku firm i rygor uiszczania mechanik Split Payment czynią z rachunku „Zwykłego, ukrytego z domieszką prywatności” skrajne zagrożenie do izolacji w obrocie. Konto dedykowane (biznesowe) jest wręcz obowiązkowe w profesjonalnym transakcyjnym B2B.
Czy rachunek VAT jest widoczny na białej liście?
Nie, subkonto operacyjne nazywane rynkowo technicznym Rachunkiem VAT (dla Split Payment) z góry nie ulega osobnemu, dublującemu powielaniu na jawnych wydrukach stron MF-KAS. Użytkownik widzi i publikuje po prostu numer główny Rachunku Rozliczeniowego Firmy, podczas gdy to sam mechanizm ukryty banku odbierze split i przekaże zlecane przez bank VAT-okienko we właściwą szynę poboru.
Jak długo trwa dodanie rachunku na białą listę?
Proces ten jest ustrukturyzowany z poziomu wymiany serwerowej państwa. Od powiadomienia systemu CEIDG po przetworzeniu, przez urzędnicze szyny organów podatkowych – dane pojawiają się zazwyczaj rzetelnie u zbiegu upływających z normą od 3 do maks. ok 7 dni roboczych. Sama struktura wykazu online ulega resetom oznaczających finalną generację po ustąpieniu doby (weryfikacja na starcie dnia po powiadomieniach).
15. Ostateczne podsumowanie
Kooperacja i bezpieczeństwo operacyjne skupione w mechanizmie ujętym ustawowo jako biała lista podatników VAT a konto firmowe stanowi absolutną tarczę w zachowaniu płynności dla 2026 r. Bagatelizowanie tych zależności nakładanych przez MF sprawia, że Twoje biznesowe inwestycje oraz przelewy (zwłaszcza operacje ukryte jako transakcje warunkowe dla zapisu biała lista VAT a split payment) utracą z impetem ulgi podatkowe, niszcząc bazę KUP w obliczu brutalnych kontroli na kwoty pow. 15 tys. netto/brutto w STIR. Pytając i diagnozując o to, czy przedsiębiorca musi mieć konto firmowe należy jednoznacznie odpowiedzieć wprost: unikanie „drożyzny na Prowizjach” powoływaniem w fakturach ukrytych kont oszczędnościowych ROR to śmiertelna pułapka i z góry oznaczony i nieuchronny na giełdzie dla Ciebie brak konta na białej liście VAT w bazie wyszukiwarek (co odetnie Cię trwale od poważnego biznesu B2B za sprawą ostracyzmu bojących się kar w KAS kontrahentów). Optymalizując te straty dla ratowania marż, odrzucaj zapłatę na rachunek spoza białej listy we własnym, codziennym dziale zakupów opierając wiedzę o wydruki chroniące ZAW-NR, i otwierając pod własny interes zaufany, darmowy u wylotu bufor z dołączonym KSeF. Wybierając zysk na wejściu, załóż bezpieczny i wprowadzony szybko do rejestru KAS m.in. polecany i opłacalny m.in. Rachunek iKonto w zaufanym Alior Banku gwarantując zwrot do 4 tys. złotych, bądź decydując o niezachwianej księgowości i 0 zł obsługi, odhacz e-wniosek z opisanym systemem o e-nazwie mBank Biznes konto Standard: Przenieś Księgowość do mBank (Wersja Optymalna) a w pełni profesjonalnie wylegitymujesz się bez stresu organom przed pierwszą ewentualną zapłatą podatku PIT/CIT.
O autorze
Napisane przez: Arkadiusz Czapla
Certyfikowany ekspert operacyjny ds. administracji kadrowo-biznesowej, finansów optymalizacyjnych B2B oraz rygorystycznych wdrożeń cywilno-prawnych z 20-letnim, merytorycznym doświadczeniem rynkowym. Twórca i wydawca dedykowanych kompendiów ułatwiających przedsiębiorcom poruszanie się po brutalnych procedurach organów administracji państwowej i zawiłościach rygorystycznych banków komercyjnych w Polsce. Na co dzień przekłada suchy, legislacyjny język zapisów wytycznych Ministerstwa Finansów oraz KAS w życiowe, merytoryczne i bezbłędne ułatwienia proceduralne broniąc majątków rodaków przed patologicznymi, niszczącymi oszczędności biurokratycznymi drenażami podatkowymi.
📫 Kontakt bezpośredni:
archie450@gmail.com
🐦 Profil Twitter/X:
@Archie73060998
Zostaw odpowiedź