Korekta listy płac – jak poprawić błąd krok po kroku?
Stan prawny na: wrzesień 2026 r.
Wykrycie błędu w naliczeniu wynagrodzenia to sytuacja, z którą prędzej czy później spotka się każdy specjalista w dziale kadr i płac. Niezależnie od tego, czy wynika on z opóźnionego dostarczenia dokumentów, przeoczenia, czy pomyłki w systemie, wymaga podjęcia odpowiednich, proceduralnych kroków. Pytanie nie brzmi, czy błędy się zdarzają, ale jak sprawnie i zgodnie z prawem je naprawić.
Korekta listy płac nie jest wyłącznie technicznym kliknięciem w programie kadrowo-płacowym. To wieloetapowy proces, który zaczyna się od zidentyfikowania pomyłki, a kończy nierzadko na konieczności skorygowania dokumentów w Zakładzie Ubezpieczeń Społecznych i urzędzie skarbowym, a także na rozliczeniu różnicy z pracownikiem.
W niniejszym poradniku przeprowadzimy Cię przez kompletny schemat postępowania. Dowiesz się, jak poprawić błąd na liście płac przed i po wypłacie, jak prawidłowo udokumentować korektę oraz w jakich przypadkach błąd płacowy wymusza korekty deklaracji zewnętrznych.
Aby zrozumieć zasady dokonywania korekt, należy przypomnieć, czym właściwie jest główny dokument rozliczeniowy. Szerzej o procesie jego pierwotnego powstawania przeczytasz w artykule Lista płac. W skrócie: jest to dokument służący do rozliczenia wynagrodzeń pracowników, składek na ubezpieczenia oraz zaliczek na podatek dochodowy; jest wykorzystywany zarówno w procesach płacowych, jak i księgowych.
Korekta listy płac to działanie naprawcze. Mówimy o niej w sytuacji, gdy po zatwierdzeniu (a nierzadko po wypłaceniu) wynagrodzenia okazuje się, że zastosowano błędne dane wejściowe lub błędne parametry obliczeniowe, co doprowadziło do ustalenia nieprawidłowej kwoty brutto, netto, składek ZUS lub zaliczki na PIT.
Istotne jest, aby nie utożsamiać każdej korekty wewnętrznej listy płac z automatyczną koniecznością korygowania dokumentów w ZUS i urzędzie skarbowym. Korekta dokumentu wewnątrz firmy jest pierwszym etapem. Skutki zewnętrzne (ZUS, PIT) oraz konieczność rozliczenia z pracownikiem wymagają zawsze indywidualnej analizy zaistniałego przypadku.
Kiedy trzeba skorygować listę płac?
Sytuacje wymuszające weryfikację i poprawienie rozliczeń są zróżnicowane. Do najczęstszych przyczyn korygowania list płac należą:
błędna kwota wynagrodzenia zasadniczego (np. nierozliczenie podwyżki wynikającej z aneksu),
pominięty składnik wynagrodzenia (np. premia regulaminowa),
błędnie wprowadzony dodatek (np. stażowy lub funkcyjny),
błędnie rozliczone nadgodziny,
błędne rozliczenie urlopu wypoczynkowego,
błędnie rozliczona choroba (np. błędne lub opóźnione uwzględnienie e-ZLA w rozliczeniu),
błędna liczba przepracowanych godzin względem normy,
błędnie naliczone składki na ubezpieczenia społeczne lub zdrowotne,
błędnie naliczona zaliczka na PIT (np. zignorowanie oświadczenia PIT-2),
błędne potrącenie (np. zbyt wysoka kwota potrącenia komorniczego naruszająca kwotę wolną),
błędna data lub błędny okres rozliczeniowy w dokumencie,
błąd wynikający z nieaktualnych danych pracownika (np. zmiana wymiaru etatu).
Analiza błędu przed dokonaniem korekty
Nie każdy błąd naprawia się według jednego, uniwersalnego schematu. Po wykryciu pomyłki należy zadać sobie kluczowe pytania:
Jaki element rozliczenia był błędny i dlaczego błąd powstał?
Czy pracownik otrzymał na konto prawidłowe, czy błędne wynagrodzenie?
Czy błąd wpłynął na wysokość podstawy i samych składek ZUS?
Czy błąd wpłynął na wysokość zaliczki na podatek dochodowy?
Czy w związku z błędem istnieje konieczność skorygowania dokumentów przekazanych do ZUS lub urzędu skarbowego?
Korekta listy płac przed wypłatą – co zrobić?
Wykrycie błędu na wygenerowanej liście płac zanim pliki z przelewami zostaną zrealizowane przez bank, jest scenariuszem najkorzystniejszym. Pozwala to na uniknięcie komplikacji związanych z niedopłatą lub nadpłatą na koncie pracownika oraz z błędnymi deklaracjami zewnętrznymi.
Procedura postępowania w takiej sytuacji opiera się na następującym schemacie:
Zatrzymać proces wypłaty: Wstrzymać realizację błędnej kwoty przelewu dla danego pracownika.
Ustalić przyczynę błędu: Porównać wyliczenia z dokumentacją źródłową.
Poprawić dane źródłowe: Skorygować parametry w systemie kadrowo-płacowym (np. wprowadzić odpowiednią absencję lub stawkę).
Ponownie wykonać naliczenie: Wygenerować nowe przeliczenie dla danego pracownika.
Zweryfikować składniki: Sprawdzić poprawność nowego wynagrodzenia brutto, składek ZUS, zaliczki na PIT oraz potrąceń.
Zweryfikować netto: Upewnić się, że kwota do wypłaty jest prawidłowa.
Zatwierdzić prawidłową wersję: W zależności od procedur w firmie i systemu IT, operacja ta może polegać na anulowaniu poprzedniej listy i zatwierdzeniu nowej, lub wygenerowaniu listy uzupełniającej/korygującej na różnicę przed terminem wypłaty.
Korekta listy płac po wypłacie wynagrodzenia
Sytuacja komplikuje się, gdy błąd zostaje ujawniony po przekazaniu środków pracownikowi i zaksięgowaniu dokumentów. W tym momencie korekta wewnętrzna rodzi skutki na gruncie prawa pracy oraz rozliczeń podatkowo-składkowych.
Wynagrodzenie zostało zaniżone (Niedopłata)
Jeżeli błąd skutkował zaniżeniem wynagrodzenia (np. z powodu pominięcia premii lub błędnego rozliczenia nadgodzin), pracodawca nie dopełnił obowiązku terminowego i prawidłowego wypłacania wynagrodzenia. Pracownik ma prawo żądać udostępnienia dokumentów, na podstawie których wynagrodzenie zostało obliczone (art. 85 § 5 KP).
W takiej sytuacji specjalista ds. płac musi:
ustalić, jaka kwota faktycznie powinna być wypłacona,
ustalić, jaka kwota została wypłacona oraz obliczyć różnicę,
przeanalizować skutki składkowe i podatkowe niedopłaty,
udokumentować korektę i zorganizować wypłatę wyrównania (należy tego dokonać niezwłocznie po wykryciu błędu, nie czekając na kolejny standardowy termin płatności, aby zminimalizować ewentualne roszczenia odsetkowe).
Wynagrodzenie zostało zawyżone (Nadpłata)
Wypłacenie pracownikowi zawyżonej kwoty to problematyczne zagadnienie prawne. Kodeks pracy w art. 87 zawiera zamknięty katalog należności, które mogą być potrącane z wynagrodzenia za pracę bez zgody pracownika (m.in. sumy egzekwowane na mocy tytułów wykonawczych, kary pieniężne czy udzielone zaliczki). Nadpłacone w wyniku błędu wynagrodzenie nie znajduje się w tym katalogu.
Zgodnie z art. 91 KP, należności inne niż wymienione w art. 87 mogą być potrącane z wynagrodzenia pracownika tylko za jego zgodą wyrażoną na piśmie. W przypadku braku zgody pracownika pracodawca nie może samodzielnie potrącić nadpłaconej kwoty z kolejnego wynagrodzenia. Możliwość dochodzenia zwrotu nadpłaty wymaga oceny konkretnego przypadku i może wymagać dochodzenia roszczenia na drodze sądowej.
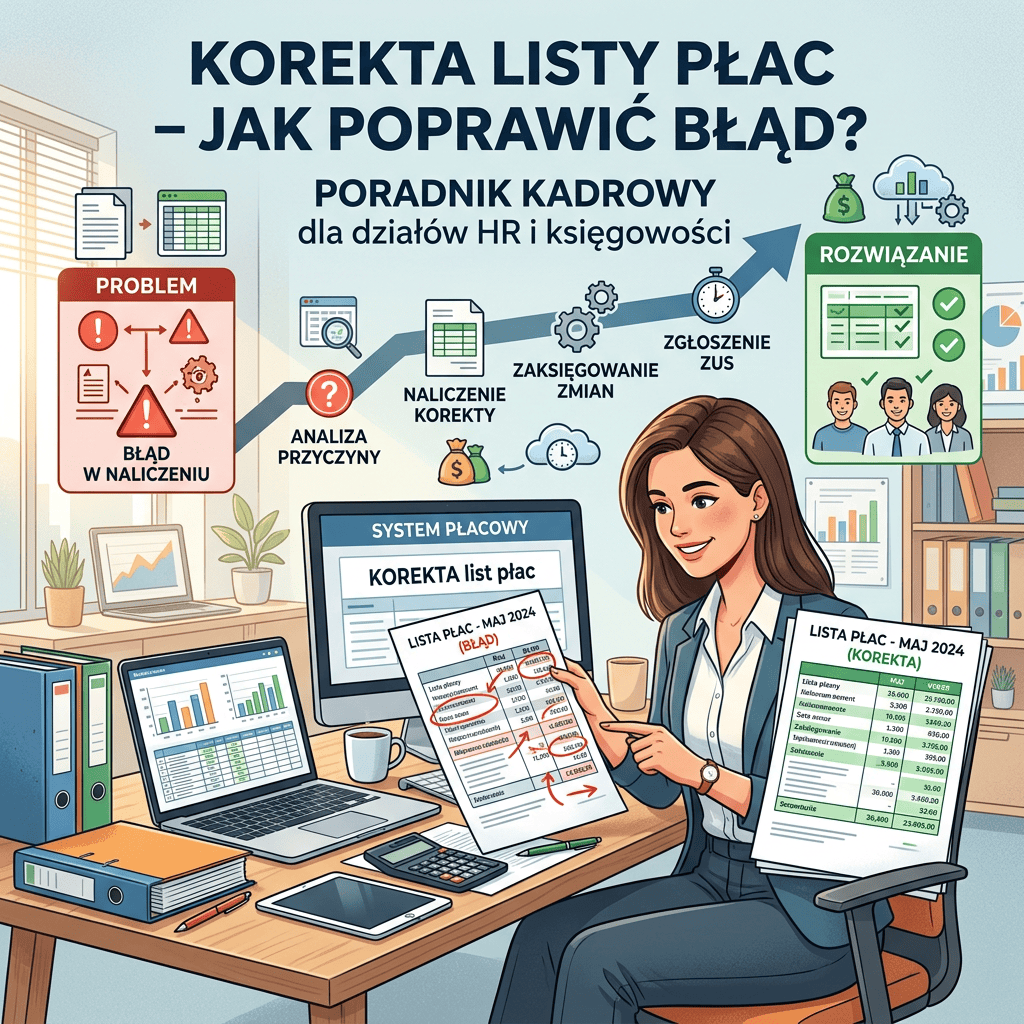
Jak skorygować listę płac krok po kroku?
Poniższy schemat przedstawia wzorcową ścieżkę postępowania, która łączy proces wykrycia błędu z wymogami prawnymi i rozliczeniowymi.
Krok 1. Zidentyfikuj błąd: Ustal, na czym dokładnie polega nieprawidłowość.
Krok 2. Ustal prawidłowe dane: Określ, jakie wartości powinny znaleźć się w systemie rozliczeniowym.
Krok 3. Sprawdź dokument źródłowy: Zweryfikuj podstawę wyliczeń. Może to być umowa, aneks, zatwierdzona ewidencja czasu pracy, dokumentacja urlopowa, dokumentacja absencji, dokument przyznający premię lub dokument dotyczący potrącenia.
Krok 4. Ustal wpływ na wynagrodzenie brutto: Sprawdź, jak poprawne dane zmieniają kwotę opodatkowaną i oskładkowaną.
Krok 5. Ustal wpływ na składki: Przelicz zobowiązania wobec ZUS.
Krok 6. Ustal wpływ na podatek: Przelicz zaliczkę na podatek dochodowy.
Krok 7. Ustal prawidłowe wynagrodzenie netto: Określ różnicę między kwotą należną a wypłaconą.
Krok 8. Sprawdź, czy trzeba skorygować dokumenty ZUS: Zgodnie z zasadami opisanymi w dalszej części poradnika.
Krok 9. Sprawdź, czy trzeba skorygować dokumenty podatkowe: Dotyczy to m.in. deklaracji płatnika.
Krok 10. Rozlicz różnicę z pracownikiem: Wykonaj wyrównanie (przy niedopłacie) lub poproś o zgodę na potrącenie (przy nadpłacie).
Krok 12. Zweryfikuj spójność: Upewnij się, czy powiązane dokumenty są spójne.
Korekta listy płac a ZUS
Błąd na liście płac bardzo często pociąga za sobą konieczność skorygowania dokumentów rozliczeniowych przekazanych do Zakładu Ubezpieczeń Społecznych.
Skutki dla ZUS pojawiają się wtedy, gdy pomyłka wpływa na podstawę wymiaru składek na ubezpieczenia społeczne i zdrowotne, kwotę samych składek lub wysokość wykazanych świadczeń (np. zasiłków). W zależności od rodzaju błędu, płatnik musi skorygować odpowiednie raporty imienne:
ZUS RCA – w przypadku błędów dotyczących podstawy wymiaru i kwot składek,
ZUS RSA – w przypadku błędów w wykazanych okresach przerw w opłacaniu składek lub wypłaconych świadczeniach,
ZUS DRA – deklarację rozliczeniową, która w przypadku sporządzania korekt musi uwzględniać prawidłowe rozliczenie wszystkich pracowników za dany miesiąc.
ZUS reguluje terminy przekazywania dokumentów korygujących. Obowiązujące wytyczne wskazują m.in. na obowiązek przekazania korekty w terminie 7 dni od stwierdzenia nieprawidłowości we własnym zakresie lub 30 dni od otrzymania protokołu kontroli. Co istotne, przepisy przewidują ograniczenia czasowe w korygowaniu dokumentów rozliczeniowych. ZUS wskazuje, że dokumenty rozliczeniowe za okresy od stycznia 2022 r. można korygować co do zasady w ciągu 5 lat od terminu opłacenia składek za dany miesiąc (należy zawsze weryfikować aktualne wytyczne na portalach informacyjnych ZUS przed przystąpieniem do korekt historycznych).
Korekta listy płac a PIT
Jeżeli błąd wpłynął na wysokość obliczonej i pobranej zaliczki na podatek dochodowy, sprawa ma implikacje podatkowe. W procesie rozliczeń z urzędem skarbowym kluczowe jest jednak rozróżnienie kilku odrębnych kwestii: korekty samej listy płac, korekty informacji PIT-11 oraz ewentualnej korekty deklaracji PIT-4R.
Zgodnie z ustawą o podatku dochodowym od osób fizycznych pracodawca działa jako płatnik. Jeżeli przekazana wcześniej informacja PIT-11 zawiera nieprawidłowe dane, może być konieczne sporządzenie i przekazanie jej korekty. Odrębną kwestią jest roczna deklaracja PIT-4R, w której płatnik wykazuje pobrane zaliczki. Nie należy więc utożsamiać korekty wewnętrznej listy płac z automatyczną koniecznością korygowania informacji PIT-11 lub deklaracji PIT-4R. Zakres wymaganych korekt zależy od rodzaju błędu, momentu jego wykrycia oraz tego, jakie dane zostały wcześniej przekazane organowi podatkowemu.
Korekta listy płac a dokumentacja pracownicza
System obiegu dokumentów w dziale kadr i płac opiera się na współzależnościach. Poprawienie informacji na liście płac musi korespondować ze stanem faktycznym udokumentowanym w innych częściach ewidencji pracowniczej. Zgodnie z rozporządzeniem w sprawie dokumentacji pracowniczej, pracodawca gromadzi różnorodne dane dotyczące zatrudnienia.
Dokument
Funkcja i zakres informacji
Lista płac
Karta (lista) wypłaconego wynagrodzenia za pracę i innych świadczeń związanych z pracą – podstawa rozliczeń finansowych.
Ewidencja czasu pracy
Dokumentowanie czasu pracy oraz innych informacji wymaganych przepisami (w tym m.in. godzin rozpoczęcia i zakończenia pracy, nadgodzin i absencji).
Lista obecności
Udokumentowanie obecności lub nieobecności w miejscu pracy w celach organizacyjnych.
Harmonogram pracy
Planowanie czasu pracy na określony okres rozliczeniowy.
Umowa i aneksy
Podstawowe warunki zatrudnienia i stawki wynagradzania.
Dokumentacja urlopowa
Podstawa do ustalenia prawa i wymiaru rozliczenia urlopu wypoczynkowego.
Dokumentacja absencji
Podstawa rozliczenia nieobecności z powodu choroby, opieki lub innych zwolnień.
Korygowanie błędów płacowych opiera się bezpośrednio na danych zawartych w ewidencji czasu pracy czy wnioskach urlopowych. Aby poznać szerzej zasady prawidłowego zarządzania tymi procesami, warto zgłębić tematykę ujętą m.in. w materiałach: czas pracy pracownika, opracowywanie harmonogramu czasu pracy czy rola, jaką w organizacji pełni lista obecności.
Jak udokumentować korektę listy płac?
Przepisy prawa nie wskazują jednego, ustawowego „formularza korekty listy płac”. Celem dokumentowania procesu naprawczego jest zachowanie wyraźnej ścieżki audytowej, która w razie kontroli wyjaśni, dlaczego zmieniono rozliczenie. Dokumentacja taka (np. protokół korekty lub lista korygująca z notatką służbową) powinna wskazywać:
okres rozliczeniowy, którego dotyczy błąd,
dane pracownika,
przyczynę korekty (np. spóźnione zaświadczenie lekarskie),
dokument źródłowy uzasadniający zmianę,
datę wykrycia błędu,
wartości pierwotne oraz wartości prawidłowe (w tym różnicę),
skutki dla rozliczeń ZUS i rozliczeń podatkowych,
przyjęty sposób rozliczenia różnicy z pracownikiem (wyrównanie lub potrącenie za zgodą),
podpis osoby dokonującej i weryfikującej korektę wraz z datą.
📘 Dokumentacja pracownicza – wsparcie dla kadr
Zarządzanie dokumentacją kadrowo-płacową bywa skomplikowane, zwłaszcza w obliczu konieczności korygowania błędów, uzyskiwania pisemnych zgód pracowników na potrącenia czy wystawiania odpowiednich oświadczeń uściślających warunki zatrudnienia.
Aby zminimalizować ryzyko nieścisłości administracyjnych i ustrukturyzować obieg dokumentów w dziale HR, warto sięgnąć po profesjonalne wzorce. Polecamy eBook „Druki z zakresu prawa pracy wraz z komentarzem”, który stanowi praktyczną bazę formularzy i pism opatrzonych eksperckimi wskazówkami na temat ich prawidłowego użycia w przedsiębiorstwie.
Czy korekta listy płac wymaga sporządzenia nowej listy płac?
Przepisy nie narzucają jednego, uniwersalnego, technicznego sposobu korygowania dokumentacji w programach księgowo-płacowych. Sposób postępowania zależy od momentu wykrycia błędu, jego skutków oraz funkcji posiadanego oprogramowania.
Jeśli błąd zostanie wykryty przed wypłatą i zamknięciem księgowym, często wystarcza anulowanie błędnego naliczenia i wygenerowanie listy na nowo. Z kolei korekta dokonywana po wypłacie i przekazaniu dokumentów zewnętrznych wymaga zazwyczaj pozostawienia dokumentu pierwotnego bez zmian i sporządzenia odrębnego dokumentu – listy korygującej (lub listy dodatkowej) wyrównującej różnice. Równolegle należy ustalić, czy sytuacja nie wymusza odrębnej korekty dokumentów ZUS i deklaracji podatkowych.
Najczęstsze rodzaje błędów na liście płac
Rozliczenie wynagrodzeń to proces podatny na pomyłki. Poniższa tabela przedstawia zestawienie najczęstszych problemów oraz wskazuje, jakie elementy podlegają weryfikacji.
Błąd
Co sprawdzić w pierwszej kolejności?
Możliwy skutek naprawczy
Błędne wynagrodzenie zasadnicze
Umowę o pracę oraz ostatni aneks płacowy
Różnica w kwocie brutto/netto, konieczność wyrównania lub prośba o zwrot
Brak premii
Dokument/wniosek przyznający świadczenie od kierownictwa
Dopłata wyrównująca na rzecz pracownika
Błędne nadgodziny
Zatwierdzoną ewidencję czasu pracy i polecenia pracy nadliczbowej
Korekta wynagrodzenia oraz składek ZUS/PIT
Błędna absencja (np. zwolnienie)
Dokumentację absencji (np. e-ZLA)
Korekta składników, zamiana wynagrodzenia na świadczenie chorobowe
Błędne składki
Naliczenie procentowe, przekroczenia limitów ZUS
Korekta deklaracji i raportów ZUS
Błędny podatek PIT
Naliczenie podatku, oświadczenia KUP i ulgi (np. PIT-2)
Korekta rozliczeń podatkowych płatnika
Błędne potrącenie
Tytuł wykonawczy, kwoty wolne od potrąceń z Kodeksu pracy
Korekta potrącenia i zwrot niesłusznie pobranych środków
Nieaktualne dane osobowe
Wnioski i dokumentację identyfikacyjną pracownika
Błędne rozliczenie raportów imiennych lub przelewów
Korekta listy płac – checklista dla kadr i płac
Dobra organizacja pracy opiera się na procedurach. Poniższa lista kontrolna pomaga usystematyzować proces naprawy błędu rozliczeniowego.
Przed wykonaniem korekty
☐ Ustalono rodzaj błędu (np. zaniżone wynagrodzenie brutto, pominięty urlop).
☐ Określono dokładny okres rozliczeniowy, którego dotyczy nieprawidłowość.
☐ Sprawdzono dokument źródłowy (np. umowę lub decyzję zarządu).
☐ Zweryfikowano ewidencję czasu pracy pod kątem nadgodzin i niedoborów.
☐ Zweryfikowano ujęte absencje i dokumentację urlopową.
☐ Sprawdzono poprawne parametry premii, dodatków oraz potrąceń.
Po ponownym naliczeniu w programie
☐ Skontrolowano nową kwotę przychodu brutto.
☐ Zbadano wysokość naliczonych składek na ubezpieczenia społeczne.
☐ Zbadano wysokość odliczonej składki zdrowotnej.
☐ Zweryfikowano wartość zaliczki na podatek PIT z uwzględnieniem kosztów i ulg.
☐ Skontrolowano limity zastosowanych potrąceń (np. zajęć komorniczych).
☐ Ustalono poprawne wynagrodzenie netto.
☐ Wyliczono precyzyjnie matematyczną różnicę względem pierwotnie wygenerowanej listy.
Czynności następcze i dokumentacja
☐ Sprawdzono i wdrożono niezbędne skutki korygujące dla ZUS (deklaracje i raporty imienne).
☐ Rozliczono różnicę z pracownikiem (wypłacono wyrównanie lub, przy nadpłacie, uzyskano zgodę na potrącenie).
☐ Prawidłowo udokumentowano korektę (np. notatka służbowa, lista korygująca).
☐ Zadbano o zachowanie poprzedniej wersji danych w celu zapewnienia prawidłowego śladu audytowego (zgodnie z przyjętą procedurą informatyczną).
☐ Zweryfikowano, czy wszystkie powiązane dokumenty kadrowo-płacowe są ze sobą ostatecznie spójne.
⭐ Korekta listy płac – najczęściej zadawane pytania (FAQ)
Czy można skorygować listę płac po wypłacie?
Tak. Sposób przeprowadzenia takiej korekty zależy jednak od tego, czy skutkiem błędu była niedopłata dla pracownika, czy też nadpłata. Dodatkowo błąd wykryty po zamknięciu rozliczeń może wymusić konieczność skorygowania raportów i deklaracji przekazanych do ZUS lub urzędu skarbowego.
Jak poprawić błąd na liście płac?
Naprawa błędu polega w pierwszej kolejności na identyfikacji przyczyny nieprawidłowości (np. w oparciu o zatwierdzoną ewidencję czasu pracy lub nowe aneksy) oraz ustaleniu prawidłowych wartości dla wynagrodzenia, składek i podatku. Różnicę wynikającą z przeliczeń należy udokumentować (najczęściej za pomocą odrębnej listy korygującej) i rozliczyć z pracownikiem zgodnie z przepisami Kodeksu pracy.
Czy korekta listy płac wymaga sporządzenia nowej listy?
Wymogi techniczne zależą od stosowanego w firmie oprogramowania i momentu wykrycia błędu. Co do zasady zaleca się unikanie nadpisywania informacji na zatwierdzonych już zestawieniach w celu zapewnienia rzetelnej ścieżki audytowej. Wykryte pomyłki najczęściej dokumentuje się osobnym zestawieniem korygującym (listą dodatkową), do którego dołącza się odpowiednie wyjaśnienia.
Co zrobić, gdy pracownik otrzymał za mało (niedopłata)?
Pracodawca powinien niezwłocznie wyrównać zaniżone wynagrodzenie. Po ustaleniu prawidłowej wysokości należności należy możliwie szybko wypłacić pracownikowi brakującą kwotę, bez odkładania jej do kolejnego standardowego terminu wypłaty. Opóźnienie w wypłacie należnego wynagrodzenia może wiązać się z obowiązkiem zapłaty odsetek.
Co zrobić, gdy pracownik otrzymał za dużo (nadpłata)?
W przypadku braku zgody pracownika pracodawca nie może samodzielnie potrącić nadpłaconej kwoty z kolejnego wynagrodzenia. Możliwość dochodzenia zwrotu nadpłaty wymaga oceny konkretnego przypadku i może wymagać dochodzenia roszczenia na drodze sądowej.
Czy korekta listy płac wymaga korekty ZUS?
Nie każda korekta wewnętrzna rodzi skutki na zewnątrz, jednak jeżeli błąd wpłynął na wysokość zadeklarowanych w ZUS podstaw wymiaru składek, kwoty tych składek lub wysokość wykazanych świadczeń, korekta staje się obowiązkowa. Należy w odpowiednich terminach złożyć dokumenty rozliczeniowe korygujące (m.in. ZUS RCA, RSA, DRA).
Czy trzeba skorygować PIT-11?
Konieczność korekty informacji PIT-11 dla pracownika uzależniona jest przede wszystkim od momentu wykrycia błędu oraz tego, w jaki sposób i w jakim okresie rozliczono powstałe różnice podatkowe. Jest to proces odrębny od samej korekty bieżącej listy płac i opiera się na przepisach Ordynacji podatkowej oraz ustawy o podatku dochodowym od osób fizycznych.
Jak poprawić błędne potrącenie?
Poprawa polega na ponownym, prawidłowym ustaleniu wartości danego potrącenia, np. z zachowaniem właściwych kwot wolnych od zajęć wynikających z art. 87 i 87¹ Kodeksu pracy. Niesłusznie potrąconą część wynagrodzenia pracodawca powinien zwrócić pracownikowi i odpowiednio udokumentować korektę rozliczenia.
Jak udokumentować korektę?
Należy stworzyć jasną ścieżkę audytową. Rekomendowanym sposobem jest wygenerowanie z systemu tzw. listy korygującej (wskazującej wartości różnicowe w stosunku do listy pierwotnej) oraz sporządzenie notatki służbowej, w której osoba odpowiedzialna wyjaśnia powody zaistnienia błędu i opisuje wprowadzane zmiany rozliczeniowe.
Jak długo przechowywać dokumentację płacową?
Okres przechowywania dokumentacji pracowniczej zależy od daty nawiązania stosunku pracy. Dla stosunków pracy nawiązanych od 1 stycznia 2019 r. dokumentację przechowuje się przez okres zatrudnienia oraz 10 lat, licząc od końca roku kalendarzowego, w którym stosunek pracy ustał. W przypadku stosunków pracy nawiązanych po 31 grudnia 1998 r. a przed 1 stycznia 2019 r. zasadniczo obowiązuje okres 50 lat, który w określonych przypadkach może zostać skrócony do 10 lat po przekazaniu do ZUS wymaganych raportów informacyjnych. Dla stosunków pracy nawiązanych przed 1 stycznia 1999 r. co do zasady obowiązuje okres 50 lat.
O autorze
Napisane przez: Arkadiusz Czapla
Specjalista z zakresu administracji kadrowo-płacowej oraz ubezpieczeń społecznych z ponad 20-letnim, zawodowym doświadczeniem. Na co dzień doradza firmom we wdrażaniu optymalizacji procesów płacowych i pomaga pracodawcom skutecznie przygotować dokumentację pod kątem audytów Państwowej Inspekcji Pracy (PIP) oraz kontroli ZUS. Ceniony za umiejętność przełożenia skomplikowanego, ustawowego języka prawnego na użyteczne w praktyce i przystępne wskazówki dla działów HR. Aktywnie angażuje się w bezpłatne poradnictwo dla obywateli, pomagając im weryfikować poprawność rozliczeń pracowniczych i dbać o rzetelne ustalanie praw do świadczeń.
📫 Kontakt bezpośredni (Skonsultuj kwestie związane z błędami w dokumentacji pracowniczej i wyliczeniach płacowych w Twojej firmie): archie450@gmail.com
📍 Poznaj moją działalność i śledź porady prawne w sieci:





Dodaj komentarz