Jak zabezpieczyć pożyczkę prywatną? Umowa i 6 sposobów zabezpieczenia
Jak zabezpieczyć pożyczkę prywatną, aby nie stracić pieniędzy? To pytanie warto zadać sobie jeszcze przed wykonaniem przelewu lub przekazaniem gotówki. Pożyczka udzielona znajomemu, członkowi rodziny albo innej osobie prywatnej może prowadzić do poważnych problemów, jeżeli dłużnik nie dotrzyma ustalonego terminu spłaty.
Sama umowa pożyczki dokumentuje zobowiązanie, ale nie oznacza, że pożyczkodawca zawsze odzyska swoje pieniądze. W określonych przypadkach warto zastosować dodatkowe zabezpieczenie, np. poręczenie, weksel, hipotekę czy notarialne poddanie się egzekucji.
W tym poradniku wyjaśniam, jak przygotować umowę pożyczki prywatnej, jakie zabezpieczenia można rozważyć, na co zwrócić uwagę przy wyborze poręczyciela oraz co zrobić, jeżeli pożyczkobiorca przestanie spłacać zobowiązanie.
💡 Najważniejsze informacje
Umowa pożyczki przekraczającej 1000 zł wymaga zachowania formy dokumentowej. Dla bezpieczeństwa warto sporządzić czytelną umowę pisemną, określającą kwotę, termin spłaty oraz ewentualne zabezpieczenie.
Przy większych kwotach można rozważyć poręczenie, odpowiednio sporządzony weksel, hipotekę, zastaw albo akt notarialny z poddaniem się egzekucji. Każde rozwiązanie ma własne wymagania i ograniczenia prawne.
1000 zł
próg formy dokumentowej
6
omawianych zabezpieczeń
Przed
przekazaniem pieniędzy
☰ Spis treści – kliknij, aby rozwinąć
⚖️ Czy prywatna pożyczka musi być zawarta na piśmie?
Zgodnie z art. 720 § 1 Kodeksu cywilnego przez umowę pożyczki dający pożyczkę zobowiązuje się przenieść na własność biorącego określoną ilość pieniędzy albo rzeczy oznaczonych tylko co do gatunku, natomiast pożyczkobiorca zobowiązuje się zwrócić odpowiednią ilość pieniędzy albo rzeczy.
Art. 720 § 2 Kodeksu cywilnego stanowi, że umowa pożyczki, której wartość przekracza 1000 zł, wymaga zachowania formy dokumentowej.
Forma dokumentowa nie oznacza automatycznie konieczności sporządzenia papierowej umowy z podpisami. Jednak w przypadku większych kwot podpisany dokument może znacząco ułatwić udowodnienie warunków zobowiązania.
Czy ustna umowa pożyczki jest nieważna?
Nie zawsze. Sam brak wymaganej formy dokumentowej co do zasady nie powoduje automatycznej nieważności umowy pożyczki. Może natomiast wywoływać ograniczenia dowodowe wynikające z przepisów.
Dlatego przy pożyczce prywatnej zdecydowanie warto zadbać o pisemne potwierdzenie ustaleń, a także o dowód rzeczywistego przekazania pieniędzy.
Ważne: umowa pożyczki i zabezpieczenie pożyczki to dwa odrębne zagadnienia. Dokument potwierdzający pożyczkę nie oznacza jeszcze, że wierzyciel uzyskał dodatkową ochronę na wypadek braku spłaty.
📝 Co powinna zawierać bezpieczna umowa pożyczki prywatnej?
Im dokładniej określone są prawa i obowiązki stron, tym mniejsze ryzyko sporu co do wysokości długu, terminu płatności czy zasad rozliczenia.
Najważniejsze elementy umowy pożyczki
Oznaczenie stron: dane umożliwiające jednoznaczną identyfikację pożyczkodawcy i pożyczkobiorcy.
Kwota pożyczki: dokładna wartość zobowiązania i waluta.
Sposób wypłaty: przelew na wskazany rachunek lub inny uzgodniony sposób.
Termin zwrotu: konkretna data albo harmonogram rat.
Oprocentowanie: jasne wskazanie, czy pożyczka jest nieoprocentowana, czy odpłatna, z zachowaniem ustawowych limitów.
Konsekwencje opóźnienia: zasady naliczania dopuszczalnych odsetek za opóźnienie.
Zabezpieczenie: jego rodzaj, zakres i warunki ustanowienia, jeżeli jest przewidziane.
Zasady wcześniejszej spłaty: z uwzględnieniem przepisów mających zastosowanie do danej umowy.
Podpisy stron: przy umowie zawieranej w zwykłej formie pisemnej.
Co się stanie, gdy nie określisz terminu zwrotu?
Art. 723 Kodeksu cywilnego przewiduje, że jeżeli termin zwrotu pożyczki nie jest oznaczony, pożyczkobiorca ma obowiązek zwrócić pożyczkę w ciągu sześciu tygodni po wypowiedzeniu przez pożyczkodawcę.
Z praktycznego punktu widzenia znacznie korzystniejsze jest jednak dokładne wskazanie terminu spłaty już przy zawarciu umowy.
Praktyczna wskazówka: przy przekazaniu pieniędzy przelewem wpisz jednoznaczny tytuł, np. „Pożyczka na podstawie umowy z dnia …”. Zachowaj umowę i potwierdzenie wykonania przelewu.
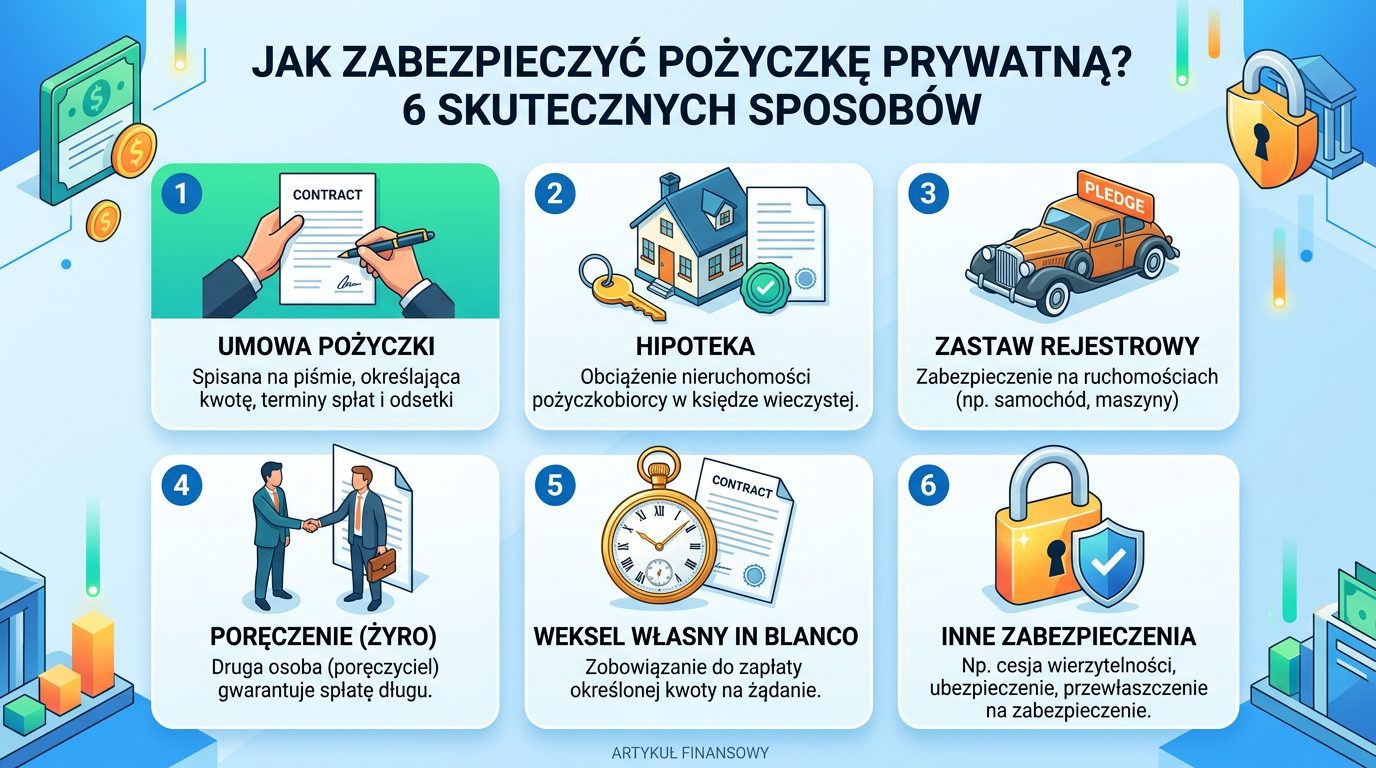
🛡️ 6 sposobów zabezpieczenia pożyczki prywatnej
Nie każda pożyczka wymaga skomplikowanego zabezpieczenia. Przy większych kwotach warto jednak rozważyć dodatkową ochronę. Ostateczny wybór zależy od sytuacji dłużnika, dostępnego majątku i kosztów ustanowienia zabezpieczenia.
Pożyczka prywatna to tylko jedna z sytuacji, w których warto zadbać o ochronę należności. Jeżeli chcesz poznać również inne dostępne rozwiązania, przeczytaj poradnik sposoby zabezpieczenia wierzytelności – 9 metod ochrony pieniędzy. Dowiesz się, kiedy warto zastosować hipotekę, zastaw, poręczenie lub inne instrumenty prawne.
SPOSÓB 1
🤝 Poręczenie pożyczki przez inną osobę
Poręczenie polega na tym, że dodatkowa osoba zobowiązuje się wobec pożyczkodawcy do wykonania zobowiązania, jeżeli pożyczkobiorca go nie wykona.
Przykładowo pożyczkodawca udziela znajomemu pożyczki w wysokości 30 000 zł. Osoba trzecia może, przy zachowaniu wymogów prawnych, poręczyć za jej spłatę.
Oświadczenie poręczyciela musi zostać złożone na piśmie pod rygorem nieważności, co wynika z art. 876 § 2 Kodeksu cywilnego.
Wybierając poręczenie jako zabezpieczenie pożyczki, warto dokładnie sprawdzić zakres odpowiedzialności osoby trzeciej. Poręczyciel może bowiem zostać zobowiązany do spłaty cudzego długu ze swojego majątku. Szczegółowe zasady, przykładowe oświadczenie oraz najważniejsze ograniczenia omawiamy w artykule poręczenie długu – jak zabezpieczyć należność i uniknąć błędów.
Jeżeli nie uzgodniono inaczej, poręczyciel odpowiada jak współdłużnik solidarny.
Najważniejsza zaleta: pojawia się dodatkowa osoba odpowiedzialna za zobowiązanie.
Największe ryzyko: poręczyciel może okazać się niewypłacalny.
SPOSÓB 2
📝 Weksel in blanco jako zabezpieczenie pożyczki
Weksel in blanco jest niezupełnym w chwili wystawienia dokumentem wekslowym, który może zostać uzupełniony zgodnie z zawartym porozumieniem.
Przy zabezpieczaniu pożyczki szczególnie ważne jest sporządzenie deklaracji wekslowej określającej warunki uzupełnienia dokumentu.
Powinna ona odpowiednio regulować sposób ustalania należności, okoliczności pozwalające na uzupełnienie weksla i zasady zwrotu dokumentu po spłacie.
Najważniejsza zaleta: możliwość korzystania z praw wynikających z prawidłowo wystawionego weksla.
Największe ryzyko: spory dotyczące uzupełnienia dokumentu oraz brak majątku dłużnika.
Uwaga: podpisany weksel nie oznacza automatycznego uzyskania pieniędzy. Nie daje też sam przez się pierwszeństwa do określonego składnika majątku. Przy pożyczkach konsumenckich trzeba ponadto uwzględnić przepisy szczególne.
Jeżeli zamierzasz wykorzystać weksel jako zabezpieczenie pożyczki, poznaj najpierw zasady jego prawidłowego wystawienia. W poradniku weksel in blanco jako zabezpieczenie długu wyjaśniamy, czym jest deklaracja wekslowa, jak określić warunki uzupełnienia dokumentu i jak ograniczyć ryzyko sporów pomiędzy pożyczkodawcą a pożyczkobiorcą.
SPOSÓB 3
🏠 Hipoteka na nieruchomości
Hipoteka umożliwia zabezpieczenie wierzytelności na nieruchomości lub innym prawie mogącym być przedmiotem hipoteki. Jest szczególnie istotna przy zobowiązaniach o dużej wartości.
Wierzyciel hipoteczny może na ustawowych zasadach dochodzić zaspokojenia z obciążonego majątku, nawet jeśli zmieni się jego właściciel.
Do powstania hipoteki konieczny jest wpis do księgi wieczystej. Należy także dochować odpowiednich wymogów dotyczących jej ustanowienia.
Przed zaakceptowaniem nieruchomości jako zabezpieczenia trzeba przeanalizować księgę wieczystą, w tym własność i wcześniejsze obciążenia.
Najważniejsza zaleta: zabezpieczenie wiąże wierzytelność z określonym majątkiem.
Największe ryzyko: niewystarczająca wartość nieruchomości, wcześniejsze hipoteki i koszty egzekucji.
SPOSÓB 4
📜 Akt notarialny z poddaniem się egzekucji
Dobrowolne poddanie się egzekucji w odpowiednio sporządzonym akcie notarialnym może ułatwić wierzycielowi dochodzenie należności.
Art. 777 § 1 Kodeksu postępowania cywilnego określa rodzaje aktów notarialnych, które mogą stanowić tytuły egzekucyjne.
Jeśli dłużnik nie spłaci pożyczki, wierzyciel może w odpowiednich okolicznościach ubiegać się o nadanie takiemu aktowi klauzuli wykonalności, bez wcześniejszego prowadzenia zwykłego procesu o zapłatę.
Najważniejsza zaleta: potencjalnie krótsza droga do uzyskania tytułu wykonawczego.
Największe ryzyko: brak majątku dłużnika lub niespełnienie wymogów dotyczących treści aktu.
Ważna regulacja: art. 777 § 2¹ KPC przewiduje ograniczenia sumy, do której można poddać się egzekucji w przypadku określonych pożyczek zaciąganych przez osoby fizyczne poza działalnością gospodarczą lub zawodową.
SPOSÓB 5
🚗 Zastaw na samochodzie lub innym wartościowym przedmiocie
Pożyczka może zostać zabezpieczona zastawem na określonej rzeczy ruchomej, np. wartościowej maszynie lub samochodzie.
Zastaw zwykły co do zasady wiąże się z koniecznością wydania rzeczy wierzycielowi albo uzgodnionej osobie trzeciej, z uwzględnieniem ustawowych wyjątków.
Zastaw rejestrowy wymaga natomiast odpowiedniej umowy i wpisu do rejestru zastawów. Może pozwalać na pozostawienie przedmiotu w posiadaniu zastawcy.
Najważniejsza zaleta: możliwość dochodzenia zaspokojenia z określonego przedmiotu.
Największe ryzyko: utrata wartości rzeczy, wcześniejsze obciążenia i nieprawidłowe ustanowienie zabezpieczenia.
SPOSÓB 6
🔑 Przewłaszczenie na zabezpieczenie
Przewłaszczenie na zabezpieczenie polega na odpowiednio ukształtowanym przeniesieniu własności określonego składnika majątku w celu zabezpieczenia wierzytelności.
Strony powinny uzgodnić zasady korzystania z przedmiotu, rozliczenia w razie braku spłaty oraz zwrotnego przeniesienia własności po wykonaniu zobowiązania.
Instrument ten bywa stosowany przy wartościowych ruchomościach, ale wymaga szczególnej staranności przy sporządzaniu umowy.
Najważniejsza zaleta: bezpośrednie powiązanie zabezpieczenia z własnością przedmiotu.
Największe ryzyko: spory dotyczące rozliczeń, wartości rzeczy i prawidłowości zastosowanej konstrukcji prawnej.
Przy większych pożyczkach prywatnych warto dokładnie porównać zabezpieczenia oparte na majątku dłużnika. Hipoteka może chronić wierzytelność na nieruchomości, natomiast zastaw i przewłaszczenie znajdują zastosowanie m.in. przy określonych rzeczach ruchomych. W osobnym poradniku wyjaśniamy, co wybrać: hipotekę, zastaw czy przewłaszczenie, jakie formalności trzeba spełnić i na co uważać przed podpisaniem umowy.
📊 Które zabezpieczenie pożyczki prywatnej wybrać?
Poniższe zestawienie przedstawia orientacyjne zastosowania najważniejszych instrumentów.
Zabezpieczenie
Kiedy rozważyć?
Główne ograniczenie
Poręczenie
Gdy istnieje wypłacalna osoba gotowa poręczyć
Odpowiedzialność zależy od majątku poręczyciela
Weksel
Gdy strony świadomie akceptują konstrukcję wekslową
Wymogi formalne i brak zabezpieczenia rzeczowego
Hipoteka
Przy znacznych kwotach i odpowiedniej nieruchomości
Wpis, obciążenia i koszt ustanowienia
Akt notarialny
Gdy celem jest uproszczenie drogi do egzekucji
Nie zapewnia majątku na spłatę
Zastaw
Gdy istnieje wartościowy przedmiot zabezpieczenia
Wartość rzeczy i formalności
Przewłaszczenie
Przy odpowiednich rzeczach ruchomych
Złożone zasady własności i rozliczeń
Na telefonach tabelę można przesuwać poziomo.
📝 Przykładowe postanowienia umowy pożyczki prywatnej
Poniższy przykład pokazuje, jak można uporządkować podstawowe ustalenia między stronami. Nie stanowi kompletnej umowy ani samodzielnego ustanowienia poręczenia, hipoteki czy innego zabezpieczenia wymagającego szczególnej formy.
Przykład – podstawowe postanowienia umowy
§ 1. Przedmiot umowy
Pożyczkodawca zobowiązuje się udzielić Pożyczkobiorcy pożyczki pieniężnej w kwocie [KWOTA] zł (słownie: [KWOTA SŁOWNIE]).
§ 2. Wypłata pożyczki
Kwota pożyczki zostanie przekazana przelewem na rachunek bankowy Pożyczkobiorcy nr [NUMER RACHUNKU], w terminie do [DATA].
§ 3. Zwrot pożyczki
Pożyczkobiorca zobowiązuje się zwrócić pożyczkę do dnia [DATA], na rachunek wskazany przez Pożyczkodawcę. Pożyczka jest nieoprocentowana, z zastrzeżeniem należnych na zasadach ustawowych odsetek za opóźnienie w przypadku nieterminowej spłaty.
§ 4. Dodatkowe zabezpieczenie
Strony przewidują ustanowienie zabezpieczenia w postaci [RODZAJ ZABEZPIECZENIA], którego szczegółowy zakres, przedmiot, wartość i forma zostaną określone zgodnie z przepisami właściwymi dla danego instrumentu.
To fragment edukacyjny wymagający uzupełnienia. Nie podpisuj go jako kompletnej umowy. W szczególności ogólne wskazanie zabezpieczenia w § 4 nie oznacza jego skutecznego ustanowienia.
Dlaczego zabezpieczenie powinno być dokładnie opisane?
Art. 720³ Kodeksu cywilnego nakłada szczególne wymagania na zabezpieczenia określonych pożyczek pieniężnych udzielanych osobom fizycznym poza działalnością gospodarczą lub zawodową.
W przypadkach objętych tym przepisem należy wskazać w umowie m.in. sposób zabezpieczenia oraz odpowiednio przedmiot i jego wartość albo sumę zabezpieczenia. Ustawa przewiduje również ograniczenia wysokości sumy zabezpieczenia, a także wyjątek dotyczący hipoteki i zastawu rejestrowego.
Z tego powodu przy zabezpieczeniach o znacznej wartości nie należy poprzestawać na przypadkowej klauzuli znalezionej w internecie.
❓ Czy można odzyskać pożyczkę udzieloną bez pisemnej umowy?
Brak pisemnej umowy nie musi oznaczać, że pożyczkodawca traci prawo dochodzenia zwrotu pieniędzy.
Problemem może być jednak wykazanie, że rzeczywiście zawarto umowę pożyczki, a przekazana kwota nie była np. darowizną albo zapłatą za inne świadczenie.
Znaczenie dowodowe mogą mieć w szczególności:
potwierdzenia przelewów,
korespondencja dotycząca pożyczki,
wiadomości potwierdzające obowiązek zwrotu,
ustalenia dotyczące terminów spłat,
potwierdzenia częściowej spłaty,
inne dopuszczalne dowody.
Możliwość korzystania z poszczególnych środków dowodowych zależy od okoliczności i właściwych przepisów, w tym regulacji dotyczących formy czynności prawnych.
⚠️ Co zrobić, gdy pożyczkobiorca nie oddaje pieniędzy?
Jeżeli termin zwrotu minął, a dłużnik nie spłaca zobowiązania, należy uporządkować dokumentację i zdecydować o dalszych działaniach.
Krok 1. Sprawdź wymagalność roszczenia
Ustal, czy termin spłaty rzeczywiście minął i czy nie występują okoliczności wpływające na wymagalność długu. Przy pożyczce bez oznaczonego terminu trzeba uwzględnić art. 723 KC.
Krok 2. Skieruj wezwanie do zapłaty
W piśmie należy wskazać podstawę roszczenia, należną kwotę, termin zapłaty i numer rachunku. Warto zachować potwierdzenie jego wysłania i doręczenia, jeżeli jest dostępne.
Krok 3. Przeanalizuj ustanowione zabezpieczenia
Jeżeli pożyczka została zabezpieczona poręczeniem, hipoteką, wekslem lub aktem notarialnym, sprawdź warunki skorzystania z danego instrumentu.
Krok 4. Rozważ postępowanie sądowe
W zależności od dokumentów i rodzaju roszczenia może być konieczne wystąpienie do sądu. Jeżeli wierzyciel posiada odpowiedni akt notarialny, możliwe bywa ubieganie się o klauzulę wykonalności.
Krok 5. Oceń możliwość egzekucji
Nawet uzyskanie tytułu wykonawczego nie gwarantuje spłaty, jeżeli dłużnik nie posiada majątku ani dochodów pozwalających na skuteczną egzekucję.
⚠️ Najczęstsze błędy przy zabezpieczaniu prywatnej pożyczki
1. Przekazanie pieniędzy bez potwierdzenia
Pożyczkodawca nie zachowuje dokumentów, które potwierdzają zawarcie umowy i faktyczne wydanie pieniędzy.
2. Brak jednoznacznego terminu zwrotu
Strony umawiają się, że pieniądze zostaną oddane „kiedy będzie możliwość”, zamiast wskazać konkretną datę albo harmonogram.
3. Poręczenie udzielone przez osobę bez majątku
Formalnie istnieje dodatkowy zobowiązany, ale w praktyce egzekucja może okazać się nieskuteczna.
4. Nieprawidłowe posługiwanie się wekslem
Strony podpisują weksel bez odpowiednich ustaleń dotyczących jego uzupełnienia i przechowywania.
5. Brak weryfikacji nieruchomości
Pożyczkodawca przyjmuje zapewnienia dłużnika dotyczące własności i wartości nieruchomości bez sprawdzenia księgi wieczystej.
6. Ignorowanie ograniczeń ustawowych
Strony ustalają nieproporcjonalne opłaty albo zabezpieczenie, nie analizując przepisów dotyczących maksymalnych kosztów i sum zabezpieczenia pożyczki.
👨💼 Porada eksperta – jak bezpiecznie pożyczyć większą kwotę?
Najważniejsze jest połączenie dobrej dokumentacji z realną oceną możliwości spłaty pożyczki.
Przed przekazaniem większej kwoty warto sprawdzić sytuację finansową pożyczkobiorcy, ustalić precyzyjny harmonogram zwrotu i rozważyć dodatkowe zabezpieczenie, które ma rzeczywistą wartość.
W praktyce samo poręczenie osoby niewypłacalnej może nie dać oczekiwanego rezultatu. Podobnie akt notarialny z poddaniem się egzekucji nie gwarantuje odzyskania pieniędzy, jeśli pożyczkobiorca nie posiada majątku.
Przy znacznych kwotach szczególnie ważna jest analiza skuteczności zabezpieczenia jeszcze przed wypłatą środków, najlepiej z pomocą prawnika lub notariusza odpowiednio do charakteru czynności.
📋 Case study – pożyczka prywatna w praktyce
Przykład 1. Pożyczka 10 000 zł
Pani Anna chce pożyczyć znajomemu 10 000 zł na sześć miesięcy.
Strony powinny jasno określić warunki zwrotu i zachować dokumenty potwierdzające przekazanie pieniędzy.
Jeżeli sytuacja uzasadnia dodatkową ochronę, mogą przeanalizować poręczenie odpowiedniej osoby.
Wniosek: dokumentacja i ocena wypłacalności mają znaczenie nawet przy niższych kwotach.
Przykład 2. Pożyczka 50 000 zł
Pan Tomasz zamierza pożyczyć znajomemu 50 000 zł na dwa lata.
Rozważa notarialne poddanie się egzekucji oraz odpowiednie poręczenie.
Przed podpisaniem dokumentów trzeba przeanalizować ustawowe ograniczenia, zakres odpowiedzialności i koszty ustanowienia zabezpieczeń.
Wniosek: dobrze skonstruowane instrumenty mogą się uzupełniać, ale nie zawsze warto je łączyć.
Przykład 3. Pożyczka 180 000 zł
Pożyczkobiorca wskazuje nieruchomość jako potencjalne zabezpieczenie zobowiązania.
Pożyczkodawca powinien sprawdzić księgę wieczystą, istniejące hipoteki, stan własności i realną wartość nieruchomości.
Wniosek: zabezpieczenie hipoteczne warto oceniać na podstawie rzeczywistej wartości majątku oraz kosztów egzekucji.
✅ Checklista – zanim pożyczysz pieniądze
□ Sprawdzam dane pożyczkobiorcy.
□ Określam dokładną kwotę pożyczki.
□ Ustalam termin i sposób zwrotu.
□ Przygotowuję odpowiednią umowę.
□ Ustalam zasady oprocentowania i kosztów.
□ Weryfikuję możliwości finansowe dłużnika.
□ Rozważam potrzebę dodatkowego zabezpieczenia.
□ Sprawdzam wymagania dotyczące zabezpieczenia.
□ Weryfikuję majątek stanowiący zabezpieczenie.
□ Zachowuję potwierdzenie przekazania pieniędzy.
□ Ustalam sposób zwolnienia zabezpieczenia po spłacie.
Najważniejsze: jeżeli pożyczasz kwotę, której utrata miałaby poważne konsekwencje dla Twoich finansów, nie opieraj decyzji wyłącznie na zaufaniu do pożyczkobiorcy.
❓ FAQ – jak zabezpieczyć pożyczkę prywatną?
Czy pożyczkę prywatną trzeba spisać?
Umowa pożyczki przekraczającej 1000 zł wymaga formy dokumentowej. Pisemna umowa jest często praktycznym sposobem udokumentowania warunków pożyczki i ułatwia dochodzenie ewentualnych roszczeń.
Jak zabezpieczyć pożyczkę udzieloną znajomemu?
Warto rozpocząć od odpowiednio sporządzonej umowy, określenia terminu zwrotu i oceny wypłacalności. Przy większych kwotach można rozważyć poręczenie, weksel, hipotekę lub akt notarialny, zależnie od okoliczności.
Czy poręczenie pożyczki musi być pisemne?
Tak. Oświadczenie poręczyciela wymaga formy pisemnej pod rygorem nieważności, zgodnie z art. 876 § 2 Kodeksu cywilnego.
Czy można zabezpieczyć pożyczkę na mieszkaniu?
Można rozważyć ustanowienie hipoteki na nieruchomości, jeśli istnieje odpowiednia podstawa prawna i zostaną spełnione ustawowe wymagania. Konieczny jest wpis do księgi wieczystej.
Czy weksel in blanco gwarantuje odzyskanie pieniędzy?
Nie. Weksel może stanowić instrument prawny pomocny w dochodzeniu roszczenia, ale sam nie zapewnia wypłacalności pożyczkobiorcy.
Czy można pożyczyć pieniądze bez odsetek?
Tak. Pożyczka prywatna może być nieoprocentowana. Warto jednak wyraźnie zapisać to w umowie, a także odróżnić oprocentowanie kapitału od odsetek należnych w razie opóźnienia.
Czy można zabezpieczyć pożyczkę już po jej wypłacie?
W określonych okolicznościach jest to możliwe, jeżeli strony uzgodnią ustanowienie odpowiedniego zabezpieczenia oraz spełnią wymagania prawne. W praktyce znacznie korzystniej przygotować je przed przekazaniem pieniędzy.
Czy akt notarialny oznacza natychmiastową egzekucję?
Nie. Odpowiedni akt notarialny może stanowić tytuł egzekucyjny, ale do rozpoczęcia egzekucji co do zasady konieczne jest uzyskanie klauzuli wykonalności.
🎯 Podsumowanie – jak bezpiecznie udzielić pożyczki prywatnej?
Bezpieczne pożyczanie pieniędzy wymaga czegoś więcej niż samego zaufania. Dobrze przygotowana umowa, jednoznaczny termin zwrotu i zachowanie dowodów wypłaty to podstawowe elementy ochrony interesów pożyczkodawcy.
Przy większych kwotach warto dodatkowo przeanalizować zabezpieczenia osobowe i rzeczowe, takie jak poręczenie, hipoteka lub zastaw. W określonych sytuacjach pomocny może być również weksel albo akt notarialny z poddaniem się egzekucji.
Najważniejsza zasada: skuteczność zabezpieczenia zależy nie tylko od treści dokumentu, ale także od jego zgodności z prawem, wypłacalności zobowiązanych osób i wartości majątku.
📖 Chcesz poznać więcej sposobów zabezpieczenia należności?
Sprawdź eBook „Sposoby zabezpieczenia wierzytelności z wzorami umów i pism” Karola Jokiela. Publikacja zawiera omówienie instrumentów prawnych i siedem wzorów dokumentów.




Dodaj komentarz