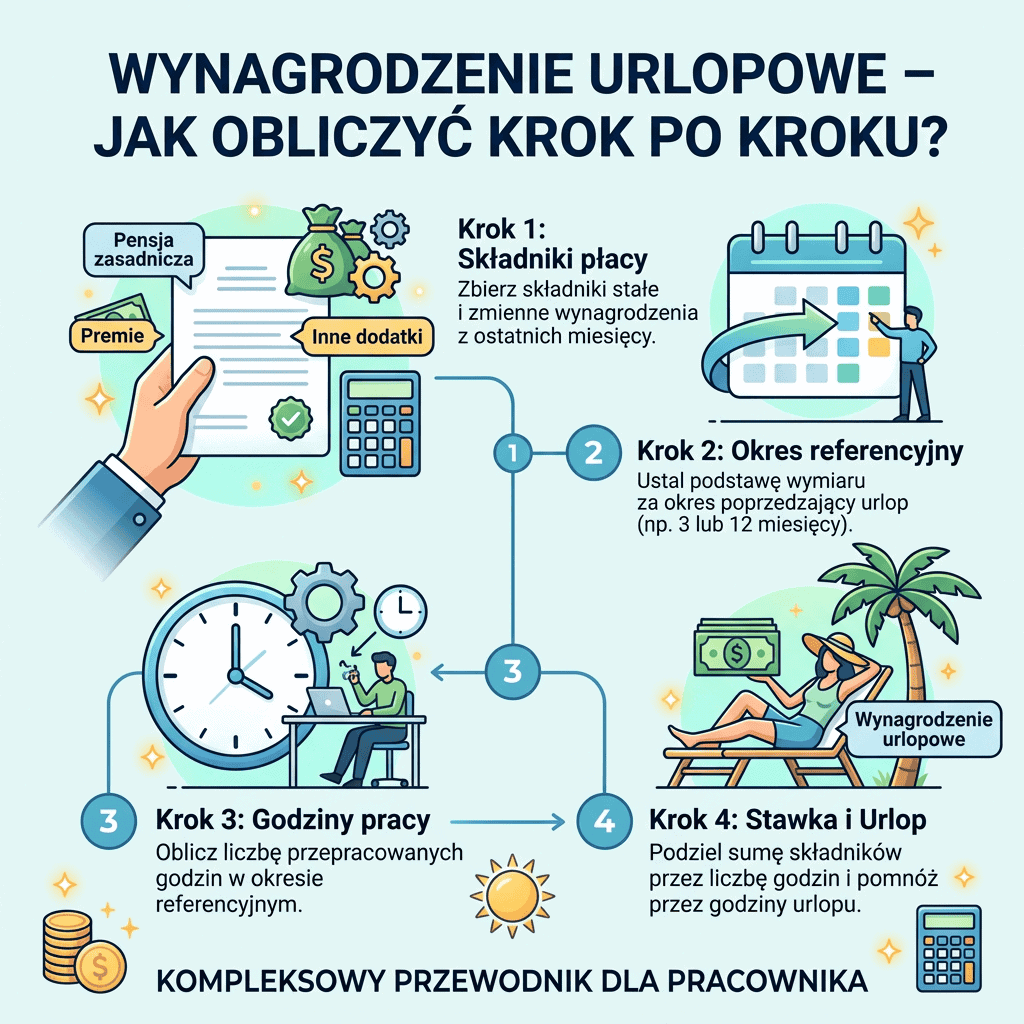
Jak obliczyć wynagrodzenie za urlop wypoczynkowy? Poradnik dla kadr i płac
Wynagrodzenie urlopowe powinno odpowiadać wynagrodzeniu, jakie pracownik otrzymałby, gdyby zamiast korzystać z urlopu wypoczynkowego wykonywał w tym czasie pracę. Sama zasada jest prosta, ale praktyczne obliczenie zależy od tego, z jakich składników składa się wynagrodzenie pracownika.
Inaczej rozlicza się stałe wynagrodzenie miesięczne, inaczej premie i prowizje wypłacane co miesiąc, a jeszcze inaczej składniki należne za okresy dłuższe niż miesiąc. Przy składnikach zmiennych trzeba dodatkowo ustalić właściwy okres, liczbę faktycznie przepracowanych godzin i liczbę godzin urlopu wynikającą z rozkładu czasu pracy.
Najważniejsze: wynagrodzenie urlopowe nie jest zawsze prostą „średnią z 3 miesięcy”. Stałe miesięczne składniki uwzględnia się w wysokości należnej w miesiącu urlopu. Mechanizm średniej dotyczy przede wszystkim odpowiednich składników zmiennych.
Czym jest wynagrodzenie urlopowe?
Urlop wypoczynkowy jest urlopem płatnym. Zgodnie z art. 172 Kodeksu pracy pracownik powinien za jego czas otrzymać wynagrodzenie odpowiadające temu, jakie otrzymałby, gdyby w tym czasie wykonywał pracę.
Nie oznacza to jednak, że w każdym przypadku dział płac powinien obliczyć jedną średnią ze wszystkich wypłat pracownika.
Sposób kalkulacji zależy przede wszystkim od rodzaju składników wynagrodzenia:
- stałych miesięcznych,
- zmiennych przysługujących za okresy nie dłuższe niż miesiąc,
- składników należnych za okresy dłuższe niż miesiąc,
- świadczeń wyłączonych z podstawy wynagrodzenia urlopowego.
Przed obliczeniem kwoty trzeba również wiedzieć, ile godzin urlopu pracownik faktycznie wykorzystuje. Jeżeli problem dotyczy najpierw samego prawa do urlopu, jego wymiaru albo przeliczenia dni na godziny, zobacz poradnik jak obliczyć urlop wypoczynkowy.
Jaka jest podstawowa zasada obliczania wynagrodzenia za urlop?
Podstawowa reguła jest następująca:
Pracownik podczas urlopu powinien otrzymać wynagrodzenie możliwie odpowiadające temu, które otrzymałby, gdyby w tym czasie pracował.
Dlatego przy wynagrodzeniu stałym miesięcznym można odwołać się do kwoty należnej w miesiącu korzystania z urlopu. Natomiast przy składnikach zmiennych konieczne jest odtworzenie przeciętnego poziomu wynagrodzenia przypadającego na godzinę pracy.
Jak obliczyć wynagrodzenie urlopowe krok po kroku?
Dla działu kadr i płac najbezpieczniejsza jest stała kolejność:
- ustal liczbę godzin urlopu wynikającą z rozkładu czasu pracy,
- ustal wszystkie składniki wynagrodzenia pracownika,
- podziel je na stałe, zmienne oraz wyłączone z podstawy,
- dla składników zmiennych ustal właściwy okres – zasadniczo 3 miesiące,
- w razie znacznych wahań rozważ okres do 12 miesięcy,
- zsumuj odpowiednie składniki wypłacone w okresie podstawy,
- ustal liczbę godzin faktycznie przepracowanych w tym okresie,
- oblicz stawkę za godzinę ze składników zmiennych,
- pomnóż stawkę przez liczbę godzin przypadających na urlop,
- dodaj lub uwzględnij odpowiednio stałe składniki należne za miesiąc urlopu,
- zweryfikuj wynik przed zatwierdzeniem listy płac.
Które składniki uwzględnia się przy obliczaniu wynagrodzenia urlopowego?
Punktem wyjścia jest wynagrodzenie i inne świadczenia ze stosunku pracy, z uwzględnieniem wyłączeń przewidzianych w rozporządzeniu urlopowym.
W praktyce do obliczeń mogą trafiać między innymi:
- wynagrodzenie zasadnicze,
- stały dodatek funkcyjny,
- stały dodatek stażowy,
- premia regulaminowa spełniająca warunki uwzględnienia,
- prowizja,
- wynagrodzenie akordowe,
- wynagrodzenie według stawki godzinowej,
- odpowiednie składniki związane z pracą w godzinach nadliczbowych.
Nie należy jednak kwalifikować świadczenia wyłącznie według jego nazwy. W szczególności przy premiach trzeba sprawdzić, czy pracownik ma do nich roszczenie po spełnieniu określonych warunków, za jaki okres przysługują oraz czy nie mają charakteru jednorazowego lub nieperiodycznego.
Których składników nie uwzględnia się w wynagrodzeniu urlopowym?
§ 6 rozporządzenia urlopowego zawiera katalog świadczeń wyłączonych z podstawy.
Nie uwzględnia się między innymi:
- jednorazowych lub nieperiodycznych wypłat za wykonanie określonego zadania albo określone osiągnięcie,
- wynagrodzenia za czas gotowości do pracy oraz niezawinionego przestoju,
- nagród jubileuszowych,
- wynagrodzenia za czas urlopu wypoczynkowego,
- wynagrodzenia za czas innych usprawiedliwionych nieobecności,
- ekwiwalentu pieniężnego za niewykorzystany urlop,
- dodatkowego wynagrodzenia radcy prawnego z tytułu zastępstwa sądowego,
- wynagrodzenia za czas niezdolności do pracy wskutek choroby,
- wyrównania wynagrodzenia do wysokości minimalnego wynagrodzenia za pracę,
- nagród z zakładowego funduszu nagród,
- dodatkowego wynagrodzenia rocznego,
- należności z tytułu udziału w zysku lub nadwyżce bilansowej,
- odpraw emerytalnych i rentowych oraz innych odpraw pieniężnych,
- wynagrodzeń i odszkodowań związanych z rozwiązaniem stosunku pracy.
Ważne: nie należy przyjmować do średniej urlopowej wszystkich pozycji widocznych na liście płac. Najpierw trzeba zakwalifikować każdy składnik zgodnie z rozporządzeniem urlopowym.
Stałe składniki miesięczne a wynagrodzenie urlopowe
Składniki wynagrodzenia określone w stałej miesięcznej wysokości uwzględnia się w wysokości należnej pracownikowi w miesiącu wykorzystywania urlopu.
Dotyczy to przykładowo:
- stałego wynagrodzenia zasadniczego miesięcznego,
- stałego dodatku funkcyjnego,
- stałego dodatku stażowego,
- innych stałych miesięcznych składników wynagrodzenia.
Przykład – tylko stałe wynagrodzenie miesięczne
Pracownik otrzymuje 6 000 zł stałego wynagrodzenia miesięcznego. W danym miesiącu korzysta przez 5 dni z urlopu wypoczynkowego i nie występują inne nieobecności wpływające na wynagrodzenie.
Stałe miesięczne wynagrodzenie uwzględnia się w wysokości należnej w tym miesiącu. Nie należy obliczać dodatkowej kwoty według schematu „6 000 zł ÷ godziny miesiąca × godziny urlopu” i dodawać jej jeszcze raz do pełnej pensji.
W praktyce pracownik zachowuje należne stałe wynagrodzenie miesięczne.
Jak obliczyć wynagrodzenie urlopowe ze składników zmiennych?
Składniki wynagrodzenia przysługujące za okresy nie dłuższe niż jeden miesiąc, inne niż stałe składniki miesięczne, uwzględnia się zasadniczo w łącznej wysokości wypłaconej w okresie 3 miesięcy kalendarzowych poprzedzających miesiąc rozpoczęcia urlopu.
Mogą to być, zależnie od zasad wynagradzania, między innymi:
- prowizje miesięczne,
- premie regulaminowe w zmiennej wysokości,
- wynagrodzenie akordowe,
- wynagrodzenie wynikające ze stawki godzinowej,
- niektóre składniki związane z pracą nadliczbową.
Kiedy przy wynagrodzeniu urlopowym stosuje się 3 miesiące?
Trzy miesiące kalendarzowe poprzedzające miesiąc rozpoczęcia urlopu są podstawowym okresem dla składników zmiennych przysługujących za okresy nie dłuższe niż miesiąc.
Przykład
Pracownik rozpoczyna urlop 10 września.
Podstawowym okresem dla odpowiednich składników zmiennych są:
- czerwiec,
- lipiec,
- sierpień.
Nie przyjmuje się po prostu „ostatnich 90 dni”. Przepisy odnoszą się do miesięcy kalendarzowych poprzedzających miesiąc rozpoczęcia urlopu.
Kiedy podstawę można ustalić z 12 miesięcy?
Jeżeli wysokość zmiennych składników wynagrodzenia znacznie się waha, okres przyjęty do obliczenia podstawy może zostać wydłużony.
Maksymalnie może obejmować 12 miesięcy kalendarzowych poprzedzających miesiąc rozpoczęcia urlopu.
Nie oznacza to jednak, że każdy pracodawca może automatycznie stosować 12 miesięcy zamiast 3 tylko dlatego, że daje to wygodniejszy wynik. Podstawą wydłużenia powinno być rzeczywiste znaczne wahanie odpowiednich składników.
Przez jaką liczbę godzin podzielić zmienne składniki?
To jeden z najważniejszych etapów obliczenia.
Podstawę ze składników zmiennych należy podzielić przez liczbę godzin faktycznie przepracowanych przez pracownika w okresie, z którego ustalono podstawę.
Nie dzieli się jej:
- przez nominalny wymiar czasu pracy bez uwzględnienia faktycznego wykonania pracy,
- wyłącznie przez godziny, za które wypłacono premię,
- wyłącznie przez liczbę godzin nadliczbowych, jeżeli w podstawie znajduje się dodatek za nadgodziny.
Następnie stawkę za jedną godzinę mnoży się przez liczbę godzin, które pracownik zgodnie z rozkładem przepracowałby podczas urlopu.
Wzór:
zmienne składniki z okresu podstawy ÷ godziny faktycznie przepracowane w tym okresie = stawka za 1 godzinę
stawka za 1 godzinę × godziny urlopu = wynagrodzenie urlopowe ze składników zmiennych
Przykład obliczenia wynagrodzenia urlopowego ze składników zmiennych
Pracownik oprócz stałego miesięcznego wynagrodzenia otrzymał w trzech miesiącach poprzedzających urlop następujące zmienne składniki:
- 1 200 zł,
- 1 800 zł,
- 1 500 zł.
Łącznie:
1 200 + 1 800 + 1 500 = 4 500 zł.
W tym samym okresie pracownik faktycznie przepracował:
- 168 godzin,
- 160 godzin,
- 176 godzin.
Łącznie:
504 godziny.
Stawka ze składników zmiennych za jedną godzinę:
4 500 zł ÷ 504 godziny = 8,93 zł.
Pracownik korzysta z 40 godzin urlopu:
8,93 zł × 40 godzin = 357,20 zł.
Kwota 357,20 zł stanowi w tym przykładzie wynagrodzenie urlopowe wynikające ze składników zmiennych. Stałe składniki miesięczne należy rozliczyć odrębnie według zasad właściwych dla składników stałych.
Stawka godzinowa a wynagrodzenie za urlop
Przy wynagradzaniu stawką godzinową miesięczna kwota wynagrodzenia zależy od liczby godzin pracy, dlatego taki sposób wynagradzania wymaga zastosowania zasad dotyczących składników zmiennych.
Do podstawy przyjmuje się odpowiednie kwoty wypłacone w okresie podstawy, a następnie odnosi je do faktycznie przepracowanych godzin.
Jeżeli w okresie przyjmowanym do podstawy zmieniła się stawka godzinowa, trzeba dodatkowo sprawdzić, czy zastosowanie ma obowiązek przeliczenia podstawy z uwzględnieniem tej zmiany.
Premia a wynagrodzenie urlopowe
Przy premiach szczególnie niebezpieczne jest kierowanie się wyłącznie nazwą świadczenia.
Trzeba ustalić:
- czy świadczenie stanowi składnik wynagrodzenia,
- czy pracownik ma prawo do niego po spełnieniu określonych warunków,
- czy jest wypłacane periodycznie,
- za jaki okres przysługuje,
- czy nie należy do katalogu wyłączeń z § 6 rozporządzenia.
Przykładowo zmienna premia regulaminowa należna za okres miesięczny może podlegać uwzględnieniu w podstawie ze składników zmiennych.
Inaczej może wyglądać jednorazowa lub nieperiodyczna wypłata za szczególne osiągnięcie, która mieści się w katalogu świadczeń wyłączonych.
Dla płac: nazwa „premia”, „bonus” albo „nagroda” nie daje jeszcze odpowiedzi, czy świadczenie należy wliczyć. Zawsze trzeba sprawdzić jego rzeczywisty charakter oraz zasady przyznawania.
Nadgodziny a wynagrodzenie urlopowe
Składniki związane z godzinami nadliczbowymi wymagają sprawdzenia, za jaki okres przysługują i kiedy są rozliczane.
Jeżeli odpowiedni składnik jest należny za okres nie dłuższy niż miesiąc, może być uwzględniany w podstawie składników zmiennych na zasadach wynikających z § 8 rozporządzenia.
Przy obliczaniu stawki urlopowej nie należy jednak dzielić sumy takich składników wyłącznie przez liczbę przepracowanych nadgodzin.
Dzielnikiem jest liczba godzin faktycznie przepracowanych w całym okresie przyjętym do podstawy.
Jeżeli natomiast określony składnik przysługuje za okres dłuższy niż miesiąc, zastosowanie może znaleźć odmienna zasada dotycząca składników długookresowych.
Co ze składnikami wypłacanymi za okresy dłuższe niż miesiąc?
Składników wynagrodzenia wypłacanych za okresy dłuższe niż jeden miesiąc nie włącza się do podstawy zmiennych składników wynagrodzenia urlopowego według mechanizmu 3 lub 12 miesięcy.
Wypłaca się je w przyjętych terminach, przy czym okres urlopu wypoczynkowego traktuje się na równi z okresem wykonywania pracy.
Może to dotyczyć np. składników rozliczanych za okresy kwartalne, jeżeli zgodnie z obowiązującymi zasadami rzeczywiście przysługują za okres dłuższy niż miesiąc.
Zmiana wynagrodzenia przed urlopem – czy trzeba przeliczyć podstawę?
Tak, w określonych przypadkach.
Jeżeli nastąpiła zmiana składników zmiennych albo ich wysokości w okresie, z którego ustala się podstawę, a zmiana została wprowadzona:
- przed rozpoczęciem urlopu albo
- w miesiącu wykorzystywania urlopu,
podstawę należy ustalić ponownie z uwzględnieniem tej zmiany.
Przykład
Pracownik przez poprzednie miesiące otrzymywał wynagrodzenie według stawki godzinowej 35 zł. Przed rozpoczęciem urlopu stawka została podwyższona do 40 zł.
Nie należy bezrefleksyjnie przyjmować do obliczeń historycznych kwot według poprzedniej stawki, jeżeli prowadziłoby to do ustalenia podstawy niezgodnej z § 10 rozporządzenia.
Co zrobić, gdy pracownik nie przepracował jeszcze 3 miesięcy?
Brak pełnych trzech miesięcy zatrudnienia nie oznacza, że pracownik nie może otrzymać wynagrodzenia urlopowego ze składników zmiennych.
Jeżeli przed rozpoczęciem urlopu otrzymał takie wynagrodzenie za okres krótszy niż standardowo przyjmowany do podstawy, podstawę stanowi wynagrodzenie wypłacone za okres faktycznie przepracowany.
Przykład
Pracownik został zatrudniony 1 lipca i korzysta z urlopu we wrześniu. Otrzymał odpowiednie składniki zmienne jedynie za lipiec i sierpień.
Nie trzeba czekać na trzy pełne miesiące. Podstawę ustala się według zasad właściwych dla faktycznie przepracowanego okresu.
Co, gdy w miesiącu przyjmowanym do podstawy pracownik nie otrzymał składników zmiennych?
Jeżeli przez cały okres przyjęty do podstawy albo przez pełny miesiąc lub pełne miesiące kalendarzowe pracownikowi nie przysługiwały odpowiednie składniki zmienne, rozporządzenie pozwala sięgnąć do najbliższych miesięcy, za które takie wynagrodzenie przysługiwało.
Ma to znaczenie np. przy dłuższych usprawiedliwionych nieobecnościach.
Nie należy więc automatycznie wpisywać za taki miesiąc wartości „0 zł” i dzielić jej razem z pozostałymi miesiącami, jeżeli przepisy wymagają sięgnięcia do innego okresu.
Wynagrodzenie urlopowe na niepełnym etacie
Zasady dotyczące składników wynagrodzenia nie zmieniają się tylko dlatego, że pracownik jest zatrudniony na część etatu.
Kluczowe jest jednak prawidłowe ustalenie liczby godzin urlopu.
Przykładowo pracownik na 1/2 etatu może mieć w konkretnym dniu zaplanowane:
- 4 godziny pracy – wtedy urlop obejmuje 4 godziny,
- 8 godzin pracy – wtedy urlop może obejmować 8 godzin.
Przy składnikach zmiennych ustaloną stawkę godzinową mnożymy przez liczbę godzin, które pracownik faktycznie przepracowałby podczas urlopu zgodnie ze swoim rozkładem.
Jak obliczyć wynagrodzenie za urlop na żądanie?
Urlop na żądanie jest częścią urlopu wypoczynkowego. Nie jest odrębnym, gorzej płatnym rodzajem nieobecności.
Dlatego wynagrodzenie za urlop wykorzystany w trybie na żądanie ustala się według zasad właściwych dla wynagrodzenia za urlop wypoczynkowy.
Nie należy mylić go ze zwolnieniem z powodu działania siły wyższej, za które przepisy przewidują 50% wynagrodzenia.
Jeżeli chcesz sprawdzić sam limit 4 dni i zasady zgłaszania tego uprawnienia, zobacz poradnik urlop na żądanie – zasady i wymiar.
Wynagrodzenie urlopowe a minimalne wynagrodzenie za pracę
Wynagrodzenie za czas urlopu wypoczynkowego jest uwzględniane przy ustalaniu miesięcznego wynagrodzenia pracownika dla potrzeb porównania z minimalnym wynagrodzeniem za pracę.
Nie oznacza to jednak, że samo wynagrodzenie urlopowe stanowi oddzielne świadczenie, które w każdym przypadku trzeba osobno „wyrównać” do poziomu minimalnego wynagrodzenia.
Kontroli podlega łączne miesięczne wynagrodzenie pracownika ustalane według zasad wynikających z ustawy o minimalnym wynagrodzeniu za pracę.
Jak ująć wynagrodzenie urlopowe na liście płac?
Sposób prezentacji poszczególnych pozycji może zależeć od systemu płacowego, ale naliczenie powinno pozwalać na zweryfikowanie źródeł kwoty.
W przypadku pracownika otrzymującego składniki stałe i zmienne warto móc ustalić:
- stałe wynagrodzenie należne za miesiąc,
- podstawę zmiennych składników urlopowych,
- liczbę godzin faktycznie przepracowanych w okresie podstawy,
- stawkę godzinową wynikającą ze średniej,
- liczbę godzin urlopu,
- kwotę wynagrodzenia urlopowego ze składników zmiennych.
Jeżeli chcesz uporządkować cały proces naliczania wynagrodzenia pracownika – od danych źródłowych po kontrolę wypłaty – zobacz również poradnik jak przygotować listę płac.
Kiedy należy wypłacić wynagrodzenie urlopowe?
Wynagrodzenie urlopowe jest elementem wynagrodzenia pracownika i powinno zostać wypłacone nie później niż w terminie wypłaty wynagrodzenia, jakie pracownik otrzymałby, gdyby w czasie urlopu wykonywał pracę.
Obecne przepisy nie dają pracownikowi ogólnego prawa do żądania wypłaty wynagrodzenia urlopowego przed rozpoczęciem urlopu.
Uwaga na stare opracowania: w dawnym stanie prawnym istniał przepis pozwalający pracownikowi żądać wypłaty wynagrodzenia urlopowego przed urlopem. Przepis ten został uchylony i nie należy stosować go obecnie.
Wynagrodzenie urlopowe a ekwiwalent za niewykorzystany urlop
Wynagrodzenia za wykorzystany urlop wypoczynkowy nie należy utożsamiać z ekwiwalentem pieniężnym za urlop niewykorzystany.
Wynagrodzenie urlopowe przysługuje za czas faktycznego korzystania z urlopu wypoczynkowego. Inaczej wygląda rozliczenie sytuacji, w której stosunek pracy się kończy, a pracownik nadal ma niewykorzystaną część urlopu.
W takim przypadku może powstać prawo do ekwiwalentu pieniężnego, który oblicza się według odrębnych zasad, m.in. z zastosowaniem współczynnika ekwiwalentowego. Szczegółowy sposób ustalania podstawy, współczynnika i kwoty należnej pracownikowi opisujemy w poradniku: jak obliczyć ekwiwalent za niewykorzystany urlop.
Co powinien sprawdzić dział kadr i płac przed naliczeniem?
Przed zatwierdzeniem wynagrodzenia urlopowego warto zweryfikować:
- termin urlopu,
- liczbę godzin urlopu zgodną z rozkładem czasu pracy,
- obowiązujące składniki wynagrodzenia,
- charakter każdego składnika – stały, zmienny lub wyłączony,
- okres, za jaki dany składnik przysługuje,
- wypłaty dokonane w okresie podstawy,
- liczbę godzin faktycznie przepracowanych,
- zmiany stawek lub zasad wynagradzania,
- pełne miesiące bez odpowiednich składników zmiennych,
- zgodność wyliczenia z listą płac.
Pracujesz z dokumentacją kadrowo-płacową?
Prawidłowe naliczenie wynagrodzenia to tylko jeden z elementów obsługi pracownika. W codziennej pracy potrzebne są również odpowiednio przygotowane wnioski, oświadczenia, informacje i inne dokumenty związane ze stosunkiem pracy.
Praktycznym uzupełnieniem pracy działu kadr może być eBook „Druki z zakresu prawa pracy wraz z komentarzem”.
Sprawdź eBook „Druki z zakresu prawa pracy wraz z komentarzem” →
Najczęstsze błędy przy obliczaniu wynagrodzenia urlopowego
- Liczenie wszystkich składników według średniej z 3 miesięcy.
- Wliczenie do średniej składników wyłączonych przez § 6 rozporządzenia.
- Nieuwzględnienie stałych miesięcznych składników w wysokości należnej w miesiącu urlopu.
- Automatyczne przyjmowanie 12 miesięcy zamiast 3 bez znacznego wahania wynagrodzenia.
- Dzielenie składników zmiennych przez nominalny wymiar zamiast faktycznie przepracowanych godzin.
- Dzielenie dodatku za nadgodziny tylko przez liczbę godzin nadliczbowych.
- Nieuwzględnienie zmiany wysokości składnika przed urlopem.
- Wpisanie zera za pełny miesiąc bez składników zmiennych zamiast zastosowania właściwych zasad § 11.
- Założenie, że pracownik musi mieć pełne 3 miesiące zatrudnienia.
- Wliczanie składników należnych za okresy dłuższe niż miesiąc do zwykłej średniej 3-miesięcznej.
- Traktowanie nazwy „premia” lub „nagroda” jako wystarczającej do kwalifikacji świadczenia.
- Pomnożenie stawki godzinowej przez niewłaściwą liczbę godzin urlopu.
- Wypłata dodatkowej kwoty urlopowej ponad pełne stałe wynagrodzenie miesięczne bez podstawy.
- Mylenie wynagrodzenia urlopowego z ekwiwalentem za niewykorzystany urlop.
- Stosowanie nieaktualnej zasady wypłacania wynagrodzenia urlopowego przed rozpoczęciem urlopu.
Wynagrodzenie urlopowe – checklista dla kadr i płac
Przed kalkulacją
- ☐ ustal liczbę godzin urlopu,
- ☐ pobierz składniki wynagrodzenia pracownika,
- ☐ oddziel składniki stałe od zmiennych,
- ☐ wyłącz świadczenia z § 6 rozporządzenia,
- ☐ sprawdź okres, za jaki przysługuje każdy składnik.
Dla składników zmiennych
- ☐ ustal 3 miesiące poprzedzające miesiąc rozpoczęcia urlopu,
- ☐ sprawdź, czy występują znaczne wahania uzasadniające dłuższy okres,
- ☐ zsumuj właściwe wypłacone składniki,
- ☐ ustal godziny faktycznie przepracowane,
- ☐ oblicz stawkę za godzinę,
- ☐ pomnóż ją przez godziny przypadające na urlop.
Przed zatwierdzeniem listy płac
- ☐ sprawdź zmiany składników i stawek,
- ☐ sprawdź pełne miesiące nieobecności,
- ☐ zweryfikuj niepełny okres zatrudnienia,
- ☐ sprawdź zgodność liczby godzin z rozkładem,
- ☐ porównaj wynik z zasadą, że pracownik powinien otrzymać wynagrodzenie odpowiadające temu, jakie uzyskałby, gdyby pracował.
Wynagrodzenie urlopowe – podstawa prawna
Najważniejsze znaczenie mają:
- art. 172 Kodeksu pracy – zasada wynagrodzenia, jakie pracownik otrzymałby, gdyby pracował,
- art. 173 Kodeksu pracy – podstawa do określenia szczegółowych zasad w rozporządzeniu,
- § 6 rozporządzenia urlopowego – składniki i świadczenia wyłączone,
- § 7 – stałe składniki miesięczne,
- § 8 – zmienne składniki za okresy nie dłuższe niż miesiąc i okres 3 lub maksymalnie 12 miesięcy,
- § 9 – sposób obliczenia stawki za godzinę i wynagrodzenia za godziny urlopu,
- § 10 – zmiany składników i ich wysokości,
- § 11 – brak składników w okresie podstawy i krótszy okres pracy,
- § 12 – składniki wypłacane za okresy dłuższe niż miesiąc.
Wynagrodzenie urlopowe – najczęściej zadawane pytania
Jak obliczyć wynagrodzenie za urlop wypoczynkowy?
Najpierw należy ustalić rodzaj składników wynagrodzenia. Stałe miesięczne składniki uwzględnia się w wysokości należnej w miesiącu urlopu. Odpowiednie składniki zmienne zasadniczo ustala się z 3 miesięcy poprzedzających miesiąc rozpoczęcia urlopu, następnie dzieli przez godziny faktycznie przepracowane i mnoży przez liczbę godzin urlopu.
Czy wynagrodzenie urlopowe zawsze liczy się z 3 miesięcy?
Nie. Reguła 3 miesięcy dotyczy odpowiednich składników zmiennych. Stałe składniki miesięczne uwzględnia się w wysokości należnej w miesiącu korzystania z urlopu.
Kiedy stosuje się średnią z 12 miesięcy?
Jeżeli wysokość zmiennych składników wynagrodzenia znacznie się waha, okres przyjęty do podstawy może zostać wydłużony maksymalnie do 12 miesięcy poprzedzających miesiąc rozpoczęcia urlopu.
Czy premię wlicza się do wynagrodzenia urlopowego?
Zależy od charakteru premii. Trzeba sprawdzić zasady jej przyznawania, okres, za jaki przysługuje, oraz czy nie należy do katalogu świadczeń wyłączonych.
Nie można rozstrzygnąć tego wyłącznie na podstawie nazwy „premia”.
Czy wynagrodzenie za nadgodziny wchodzi do średniej urlopowej?
Odpowiednie składniki związane z nadgodzinami mogą być uwzględniane, jeżeli zgodnie z zasadami wynagradzania przysługują za okres nie dłuższy niż miesiąc i nie podlegają innemu sposobowi rozliczenia.
Przy wyznaczaniu stawki nie dzieli się ich tylko przez liczbę samych nadgodzin, lecz stosuje liczbę godzin faktycznie przepracowanych w okresie przyjętym do podstawy.
Czy trzynastkę wlicza się do wynagrodzenia urlopowego?
Nie. Dodatkowe wynagrodzenie roczne należy do świadczeń wyłączonych z podstawy wynagrodzenia urlopowego.
Czy nagrodę jubileuszową wlicza się do średniej urlopowej?
Nie. Nagrody jubileuszowe zostały wyłączone z podstawy wynagrodzenia urlopowego.
Czy ekwiwalent za urlop wchodzi do średniej urlopowej?
Nie. Ekwiwalent pieniężny za niewykorzystany urlop jest jednym ze świadczeń wyłączonych z podstawy wynagrodzenia urlopowego.
Przez jakie godziny dzielić zmienne składniki wynagrodzenia?
Przez godziny faktycznie przepracowane przez pracownika w okresie, z którego ustalono podstawę.
Nie należy stosować wyłącznie nominalnego czasu pracy ani tylko godzin, z którymi związany był konkretny dodatek.
Co, jeśli pracownik pracuje krócej niż 3 miesiące?
Jeżeli przed urlopem otrzymał odpowiednie zmienne składniki za okres krótszy niż standardowy okres podstawy, wykorzystuje się dane z okresu faktycznie przepracowanego.
Czy urlop na żądanie jest płatny tak samo jak zwykły urlop?
Tak. Urlop na żądanie jest częścią urlopu wypoczynkowego, dlatego wynagrodzenie za jego czas oblicza się zgodnie z zasadami dotyczącymi wynagrodzenia urlopowego.
Czy pracownik na pół etatu ma niższe wynagrodzenie urlopowe za godzinę?
Nie istnieje zasada automatycznego obniżania stawki urlopowej o połowę tylko dlatego, że pracownik jest zatrudniony na pół etatu.
Obliczenia wykonuje się na podstawie jego rzeczywistego wynagrodzenia i odpowiednich godzin pracy. Etat wpływa natomiast m.in. na liczbę godzin pracy oraz wymiar przysługującego urlopu.
Czy pracownik musi dostać wynagrodzenie urlopowe przed wyjazdem na urlop?
Nie ma obecnie ogólnej zasady nakazującej wypłacenie go przed rozpoczęciem wypoczynku. Wynagrodzenie powinno zostać wypłacone najpóźniej w normalnym terminie wypłaty wynagrodzenia.
Czym wynagrodzenie urlopowe różni się od ekwiwalentu?
Wynagrodzenie urlopowe przysługuje za czas faktycznego korzystania z urlopu. Ekwiwalent jest pieniężnym rozliczeniem niewykorzystanego urlopu w przypadkach określonych prawem i oblicza się go według odrębnego, choć częściowo powiązanego mechanizmu.
Podsumowanie
Prawidłowe obliczenie wynagrodzenia za urlop wypoczynkowy wymaga przede wszystkim właściwej kwalifikacji składników wynagrodzenia.
Najbezpieczniejszy schemat pracy działu płac wygląda następująco:
godziny urlopu → składniki wynagrodzenia → wyłączenia → składniki stałe → składniki zmienne → okres 3 lub maksymalnie 12 miesięcy → faktycznie przepracowane godziny → stawka godzinowa → godziny urlopu → kontrola listy płac.
Najczęstsze błędy wynikają nie z samej matematyki, lecz z niewłaściwego zakwalifikowania składnika, użycia złego okresu albo niewłaściwego dzielnika godzinowego.
Stan prawny artykułu: 24 września 2026 r. Materiał ma charakter informacyjny. Przy nietypowych systemach wynagradzania, składnikach wielookresowych lub zmianach zasad płacowych należy każdorazowo przeanalizować regulacje obowiązujące u konkretnego pracodawcy.
O autorze
Napisane przez: Arkadiusz Czapla
Specjalista z zakresu administracji kadrowo-płacowej oraz ubezpieczeń społecznych z ponad 20-letnim, zawodowym doświadczeniem. Na co dzień doradza firmom we wdrażaniu optymalizacji procesów płacowych i pomaga pracodawcom skutecznie przygotować dokumentację pod kątem audytów Państwowej Inspekcji Pracy (PIP) oraz kontroli ZUS. Ceniony za umiejętność przełożenia skomplikowanego, ustawowego języka prawnego na użyteczne w praktyce i przystępne wskazówki dla działów HR. Aktywnie angażuje się w bezpłatne poradnictwo dla obywateli, pomagając im weryfikować poprawność rozliczeń pracowniczych i dbać o rzetelne ustalanie praw do świadczeń.
📫 Kontakt bezpośredni (Skonsultuj kwestie związane z błędami w dokumentacji pracowniczej i wyliczeniach płacowych w Twojej firmie):
archie450@gmail.com
📍 Poznaj moją działalność i śledź porady prawne w sieci:
- 📝 Blog prawniczo-kadrowy:
Kodeks pracy i prawo ogólnie - ✍️ Mój autoryzowany profil autora:
Artykuły eksperckie na Artelis.pl - ⭐ Opinie o współpracy i profil biznesowy (Wizytówka Google):
Profil Firmowy Google – Arkadiusz Czapla - 👥 Dołącz do bezpłatnej społeczności z poradami ekspertów:
Grupa FB – Prawnicy dla obywateli (Prawo Cywilne i Karne)
Zostaw odpowiedź